2026年10月14日、IDOM(7599)は2027年2月期の通期業績予想を修正し、年間配当予想を42.43円から31.38円へ引き下げました。あわせて、現行のデジタルギフトによる株主優待は2027年8月末基準分(2027年11月進呈予定)をもって終了し、新たな優待制度を検討すると発表しています。
私はIDOMを100株、取得単価1,380円で保有しています。購入理由は、株主優待と高配当に魅力を感じたからです。しかし、2026年10月15日終値932円で計算すると、評価額は93,200円、含み損は44,800円。現時点では、この投資判断は失敗だったと感じています。
この記事では、10月14日に公表された会社資料、2026年2月期の有価証券報告書、IR資料室に掲載された決算説明会資料をもとに、減配・優待見直し・財務状況を整理します。10月15日の決算説明会の質疑応答は確認できていないため、説明会での発言は含めていません。
10月14日の日本株全体の動きとIDOMの急落は、2026年10月14日の日本株まとめでも取り上げています。
この記事の結論- 売上高は上方修正された一方、営業利益・経常利益・純利益は大幅に下方修正。
- 年間配当予想は42.43円から31.38円へ11.05円の引き下げ(前期実績35.60円との比較では4.22円減)。
- 現行のデジタルギフト優待は2027年8月基準分まで。新制度の詳細は2027年4月公表予定。
- 上期の営業キャッシュフローは黒字だが、借入金・金利負担と、じしゃロン(割賦販売)に伴う貸倒引当金の増加は継続確認が必要。
- 私は「高配当と優待」を先に見て、業績連動配当の変動性と優待コストの持続性を十分に確認しなかった。
IDOMの減配と優待見直しを整理
年間配当は42.43円から31.38円へ
中間配当は従来予想21.06円に対し、実績15.54円となりました。期末配当予想も21.37円から15.84円へ修正され、年間配当予想は42.43円から31.38円へ減額されます。前期実績35.60円と比べても4.22円(約11.9%)少ない予想です。「従来予想から11.05円(約26.0%)減」と「前期実績から4.22円減」は、比べる相手が違う点に注意が必要です。
| 項目 | 修正前 | 修正後 | 差 |
|---|
| 中間配当 | 21.06円 | 15.54円(実績) | ▲5.52円 |
| 期末配当 | 21.37円 | 15.84円(予想) | ▲5.53円 |
| 年間配当 | 42.43円 | 31.38円(予想) | ▲11.05円 |
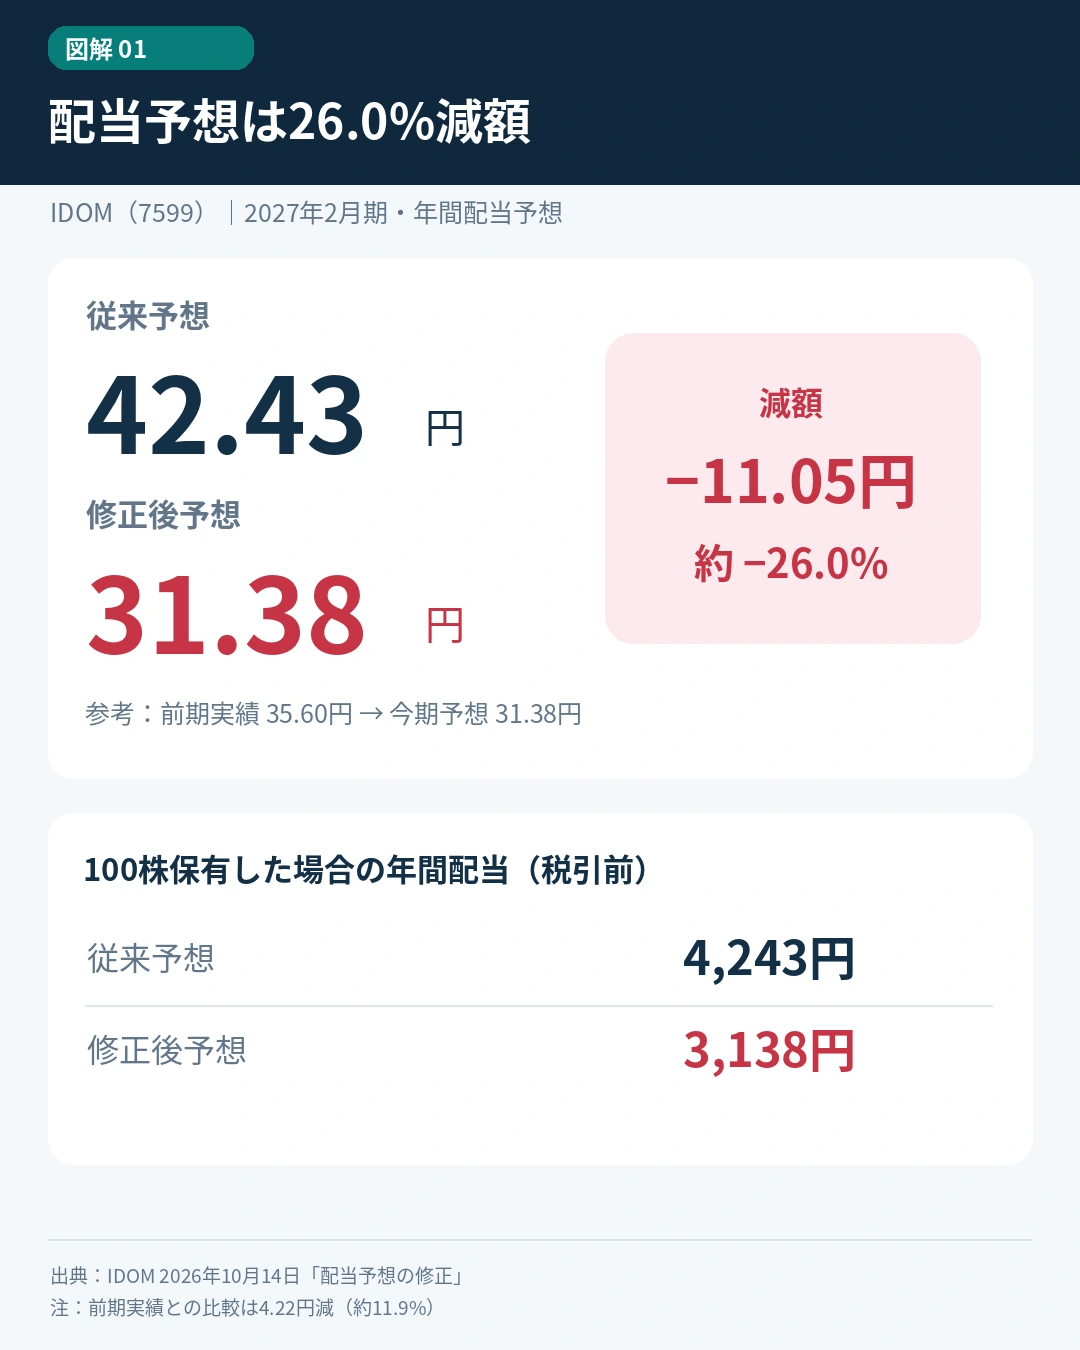 出典:IDOM「剰余金の配当(中間配当)及び期末配当予想の修正に関するお知らせ」(2026年10月14日)。前期実績35.60円から今期予想31.38円。
IDOMの基本方針は、連結配当性向30%を目安とする業績連動型配当です。利益予想の下方修正が、そのまま配当予想の引き下げにつながりました。会社は完全業績連動型の配当方針を見直し、安定性と予見可能性を高める新方針を2027年4月に公表する予定です。
あわせて、現行のデジタルギフト優待は2027年8月末の基準日分(2027年11月進呈予定)で終了することが発表されました。受給条件は後半の「現行デジタルギフト優待の終了時期と条件」で整理します。
2027年2月期中間決算:増収増益でも計画には届かず
2027年2月期中間期の実績は、売上高3,181億円、営業利益87.71億円、経常利益77.22億円、親会社株主に帰属する中間純利益52.01億円でした。前年同期比では増収増益です。
しかし、期初予想と比べると売上高は171億円上振れた一方、営業利益は31.29億円、経常利益は33.78億円、純利益は18.49億円下振れました。「前年より成長したか」と「会社計画を達成したか」は分けて見る必要があります。
通期業績予想は「増収・減益」へ修正
通期の売上高予想は6,290億円から6,550億円へ上方修正されました。一方、利益項目はすべて下方修正です。
| 通期連結予想 | 修正前 | 修正後 | 修正率 |
|---|
| 売上高 | 6,290億円 | 6,550億円 | +4.1% |
| 営業利益 | 240億円 | 185.01億円 | ▲22.9% |
| 経常利益 | 224億円 | 164.22億円 | ▲26.7% |
| 親会社株主に帰属する当期純利益 | 142億円 | 105.01億円 | ▲26.0% |
増収なのに利益予想が悪化した理由
売上は伸びても、利益がついてこない点が今回の重要ポイントです。上期は小売販売台数が期初計画9万台に対して8.8万台にとどまり、中古車オークション相場の急落で卸売の1台当たり粗利も想定を下回りました。さらに、大型店の先行採用、処遇改善、CRM・AI関連の開発投資などで販管費が期初想定410億円から432億円へ増えています。
在庫処分・大型店投資・販管費の増加
決算短信で上期の販管費の主な費目を見ると、給料手当は111.85億円(前年同期96.43億円)、地代家賃は77.52億円(同69.52億円)、広告宣伝費は53.28億円(同45.75億円)に増えました。一方、第1四半期に滞留在庫を処分したことで卸売の1台当たり粗利は下がりましたが、商品(在庫)は8月末に1,118.74億円と、前期末から31.49億円減っています。
会社は大型店の新規出店計画を10店舗から13店舗へ上方修正しました。下期に開設が集中する大型店10店舗の準備費用や設備関連費、人件費、買取強化の広告宣伝費を見込み、下期の営業利益見通しは97億円としています。成長投資が将来の利益に結びつく可能性はありますが、現時点では費用が先に出ている状態です。
じしゃロン(割賦販売)の貸倒関連費用とリスク
決算短信では、上期の販管費が前年同期比18.9%増の432.19億円となった要因の一つとして、割賦販売「じしゃロン」の取り扱い増加に伴う貸倒引当金繰入額の増加が挙げられています。貸借対照表の流動資産に計上された貸倒引当金は、前期末の21.84億円から8月末には30.21億円へ増えました。決算説明会資料でも、単体の販管費の増加要因として「割賦売掛金の増加に伴う貸倒引当金や株主優待の発行など」が示されています。
なお、確認した決算短信には、貸倒引当金繰入額そのものの金額は個別に記載されていません。また、会社は割賦販売の債権を流動化しており、貸借対照表の「その他の営業資産」100.56億円(前期末71.28億円)は、債権流動化に伴う劣後信託受益権と注記されています。
ここからは私の見方です。割賦販売は販売台数を伸ばす手段になる一方、回収が滞れば引当金が増えて利益を押し下げます。一般に、劣後部分は回収不足が出たときに先に損失を負う性質があるため、流動化した債権の信用リスクの一部は会社側に残ると考えています。会社は説明会資料で割賦販売を「全体のバランスを見ながら統制」すると説明しているため、今後は貸倒引当金の残高と割賦販売の規模の推移を確認したいところです。
財務健全性:自己資本比率・借入金・営業キャッシュフロー
営業キャッシュフローは年度による変動が大きい
通期実績の営業キャッシュフローは、2022年2月期82.76億円、2023年2月期22.75億円、2024年2月期96.48億円、2025年2月期▲200.36億円、2026年2月期110.59億円と大きく変動しています。2026年2月期は黒字へ戻った一方、投資キャッシュフローは▲115.13億円で、単純合算した簡易FCFは▲4.54億円(有価証券報告書の百万円単位で11,059−11,513=▲454百万円)とほぼ均衡です。1年分の数字だけで配当余力を判断しにくいほど、年度ごとの振れ幅が大きい点に注意が必要です。
| 決算期 | 営業CF | 投資CF | 簡易FCF |
|---|
| 2022年2月期 | 82.76億円 | ▲45.00億円 | 37.76億円 |
| 2023年2月期 | 22.75億円 | ▲1.66億円 | 21.09億円 |
| 2024年2月期 | 96.48億円 | ▲83.67億円 | 12.81億円 |
| 2025年2月期 | ▲200.36億円 | ▲87.62億円 | ▲287.98億円 |
| 2026年2月期 | 110.59億円 | ▲115.13億円 | ▲4.54億円 |
※出典:IDOM 2026年2月期有価証券報告書「主要な経営指標等の推移」(百万円単位を億円に換算)。簡易FCF=営業CF+投資CFで計算しています。2027年2月期から会計方針を変更していますが、上表は有価証券報告書の記載値です。
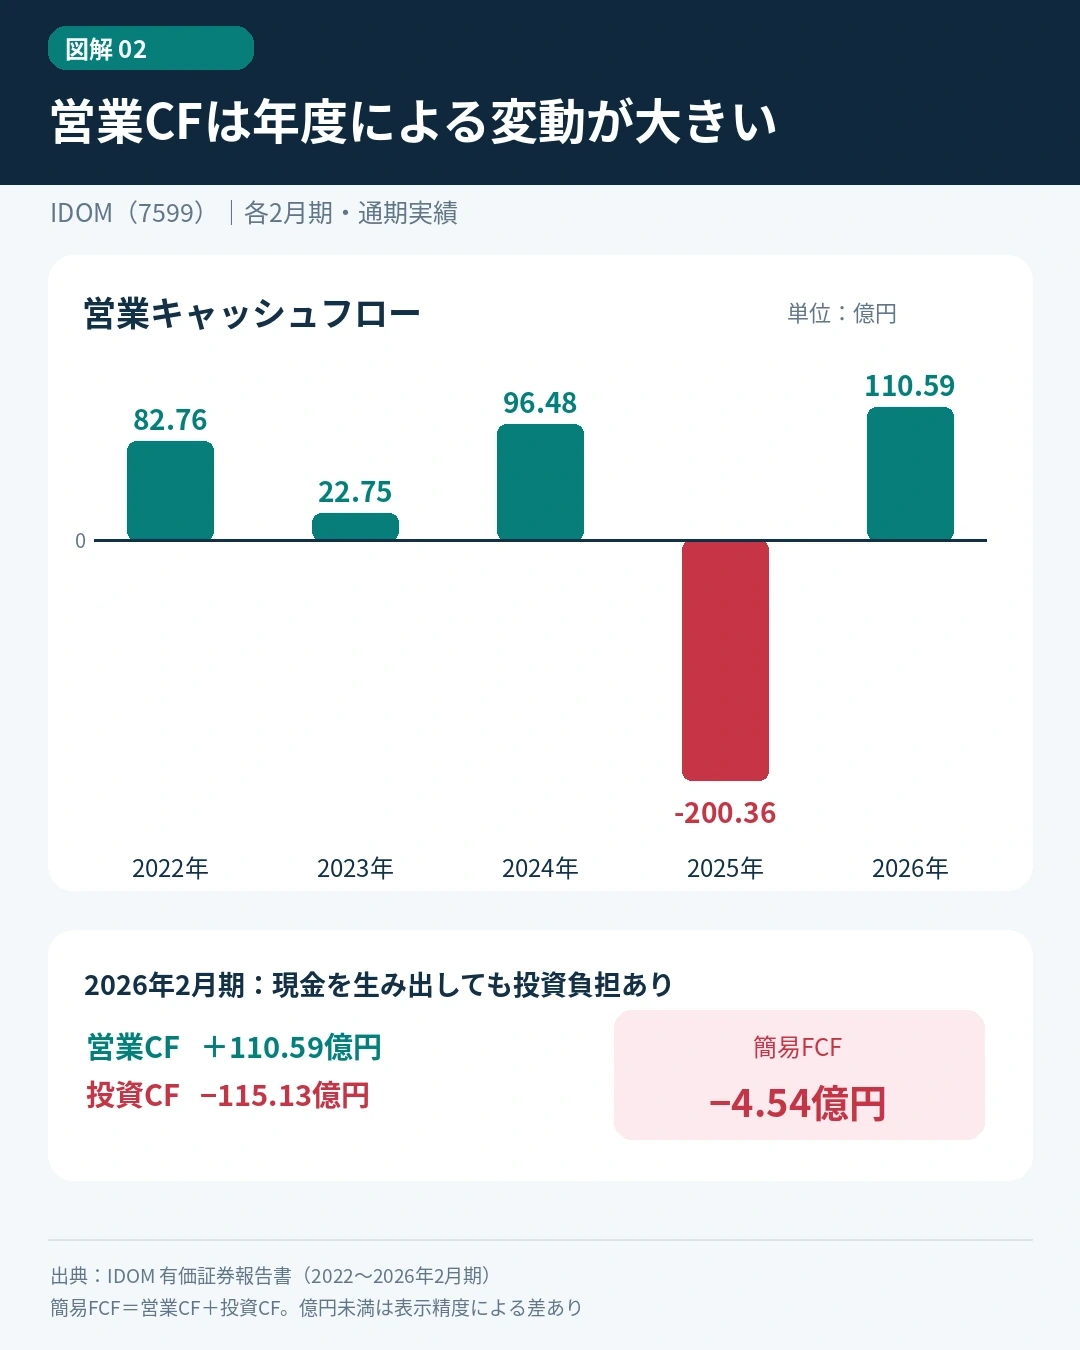 出典:IDOM 2026年2月期有価証券報告書「主要な経営指標等の推移」。簡易FCF=営業CF+投資CF(2026年2月期:110.59億円−115.13億円=▲4.54億円)。
上期の営業キャッシュフローは74.81億円で、前年同期の77.73億円からはやや減少したものの黒字です。投資キャッシュフローは▲40.60億円で、単純合算したフリーキャッシュフローは約34.21億円のプラスとなります。
商品(在庫)は前期末から31.49億円減少しました。会社の説明会資料では、在庫台数の減少が上期のキャッシュフローを73億円押し上げた一方、割賦販売の債権流動化を行ったうえでも売上債権の増加が55億円のマイナス要因になったとしています。在庫処分による粗利低下という痛みはありましたが、在庫の健全化がキャッシュフローを支えた面があります。
借入金・リース債務・支払利息は増加
一方で、長期借入金は797.77億円と前期末から97.77億円増加し、リース債務も158.05億円と60.84億円増加しました。一方、短期借入金は前期末の82.01億円から14.23億円へ減っており、会社の説明会資料では有利子負債全体は前期末の954億円から1,006億円へ52億円の増加です。上期の支払利息は9.75億円で、前年同期の5.82億円から増えています。
現金及び預金は335.46億円、純資産は936.51億円、自己資本比率は32.9%(前期末34.0%、会計方針変更の遡及修正後)です。直ちに資金繰りが危険だと判断する数字ではありませんが、大型店投資を続ける中で、金利負担と投資回収を継続して確認したいと考えています。
私は、今回の数字だけで財務危機と判断する必要はないと考えています。ただし、簡易FCFがマイナスの年は、配当を含む資金需要の一部を借入金などでまかなう形になります。配当の持続性を見るうえでは、利益だけでなく、営業CFの振れ幅、在庫の水準、金利負担、割賦債権の貸倒リスクを分けて確認する必要があります。
現行デジタルギフト優待の終了時期と条件
現在の株主優待は、100株以上を対象に、2月末と8月末の年2回、保有株数に応じたデジタルギフトを贈る制度です。100株以上500株未満の場合は1回2,500円、年2回で合計5,000円相当です。ただし、2027年2月末以降の基準日は「1年以上の継続保有」が条件で、会社はこれを「2月末または8月末の株主名簿に100株以上の保有記録が同一株主番号で3回以上連続している場合」と定義しています。100株を持っていれば、誰でも必ず年5,000円を受け取れるわけではありません。
今回の発表では、現行のデジタルギフト優待について、2027年8月末時点の株主名簿に同一株主番号で3回以上連続して記録された株主への進呈(2027年11月予定)を最後に運用を終了するとしています。一方、会社の事業との親和性やサービス利用機会、制度の持続可能性を考慮した新しい優待制度を検討中です。したがって、現時点で「株主優待そのものが完全廃止」とまでは断定できません。
| 時期 | 内容 |
|---|
| 2026年1月23日 | 株主優待制度(デジタルギフト)の導入を発表 |
| 2026年2月末・8月末 | 初回の基準日(継続保有期間の制限なし) |
| 2026年10月14日 | 現行制度の運用終了と見直しを発表 |
| 2027年2月末 | 基準日(1年以上の継続保有が条件) |
| 2027年4月 | 新しい優待制度と配当方針を公表予定(2027年2月期決算発表時) |
| 2027年8月末 | 現行制度の最後の基準日(1年以上の継続保有が条件) |
| 2027年11月 | 現行制度で最後の進呈(予定) |
会社の定義どおりに数えると、2027年8月末の基準日で3回連続の記録になるのは、遅くとも2026年8月末の株主名簿に100株以上で記録されていた株主です。証券会社の変更などで株主番号が変わると連続が途切れる可能性もあり、対象かどうかの最終判断は会社が行います。なお、私自身の受取済み・受取予定の優待額は、この記事の損益計算に含めていません。
私が「購入を後悔した」と感じる理由
100株保有の私の損益
| 保有株数 | 100株 |
|---|
| 取得単価 | 1,380円 |
|---|
| 取得額 | 138,000円 |
|---|
| 2026年10月15日終値 | 932円 |
|---|
| 評価額 | 93,200円 |
|---|
| 含み損 | ▲44,800円(▲32.5%) |
|---|
| 修正後の年間配当予想 | 3,138円(税引前) |
|---|
| 取得額ベースの予想配当利回り | 約2.27% |
|---|
取得額ベースの予想配当利回りは約2.27%ですが、10月15日終値932円をもとにすると約3.37%(31.38円÷932円)です。取得額ベースと現在株価ベースの利回りの違いは、現在の配当利回りと取得利回りの違いで詳しく整理しています。
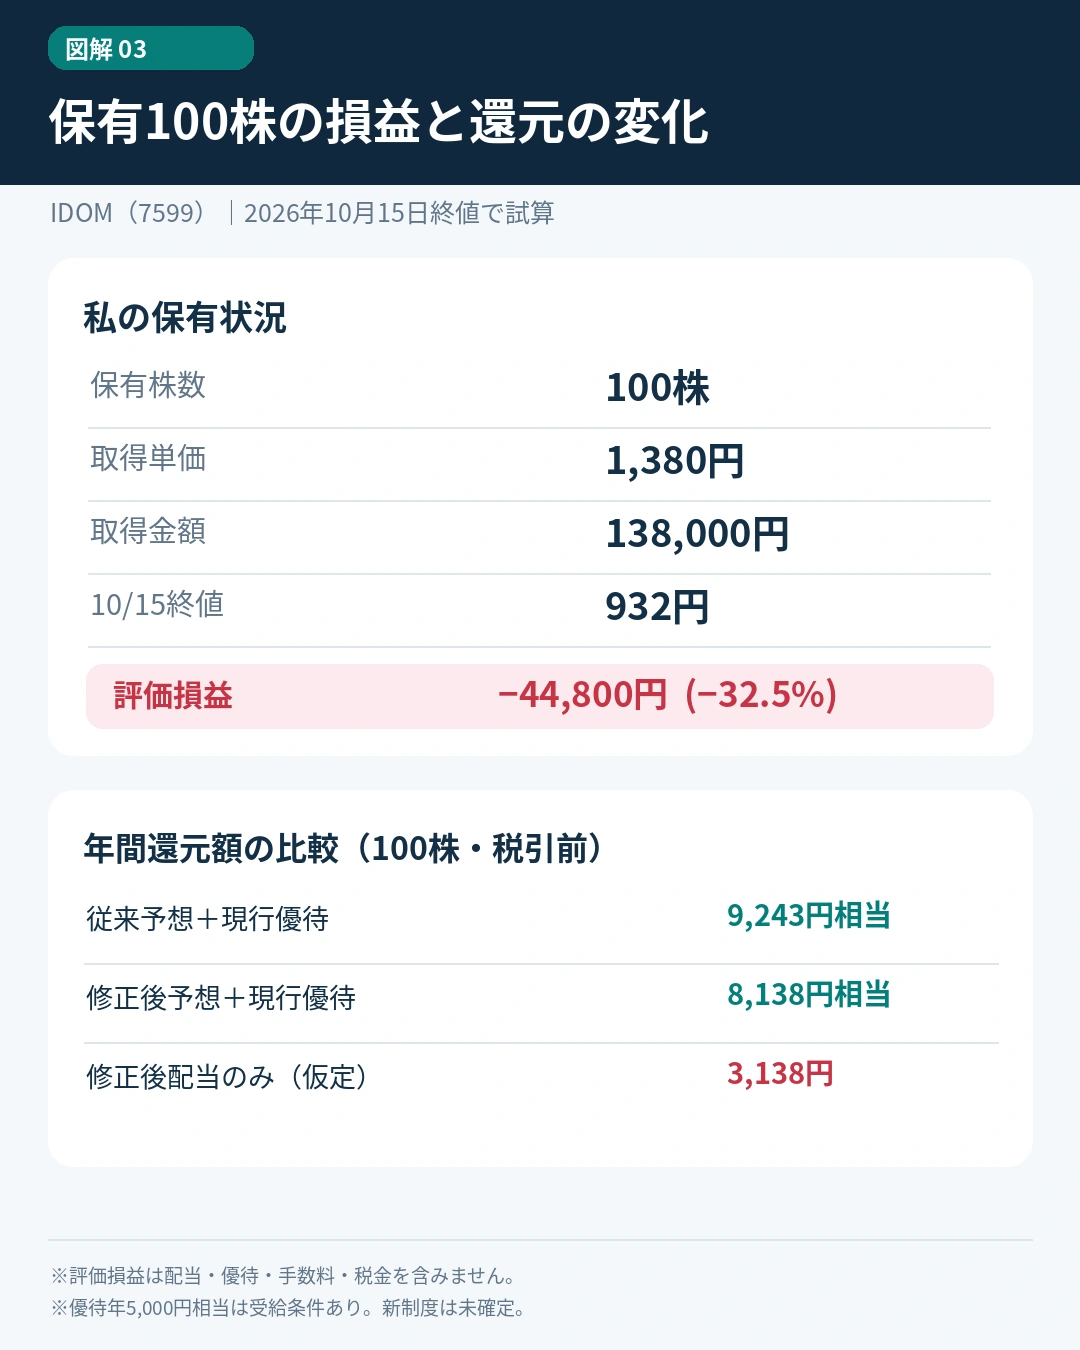 2026年10月15日終値932円で試算。配当は税引前、優待年5,000円相当には受給条件があります。現行デジタルギフトは2027年8月基準分で終了し、新制度は未確定です。
取得時に期待した「高配当と優待」の魅力は大きく低下しました。株価下落を含めると、年間3,138円の配当や現行優待だけで含み損を短期間に埋めるのは難しい状況です。
なお、上記の含み損は2026年10月15日終値932円を使った単純計算で、売買手数料や税金、過去に受け取った配当・優待は含めていません(株式の評価損益のみ)。
1. 優待と配当を先に見てしまった
購入時の私は、年5,000円相当の優待と高い配当利回りに強く惹かれました。しかし、優待は運用コストが増えれば見直されます。配当も固定ではなく、利益に連動する方針でした。制度の持続性や利益の変動幅を十分に確認せず、表面上の利回りを重視したのは反省点です。
2. 売上成長と利益成長を同じように考えた
店舗を増やせば売上は伸びますが、先行採用、賃料、減価償却、広告、システム投資が増えれば、利益率やキャッシュ創出力が必ずしも同じペースで伸びるとは限りません。今回の増収・減益予想は、その違いを改めて示しました。
3. 株主還元の前提を深掘りしなかった
配当性向30%は、利益が安定して初めて安心材料になります。利益予想が26%下がれば、配当も下がり得ます。私は「30%配当性向」を還元姿勢の強さとして見ただけで、業績悪化時の減配リスクを十分に織り込めていませんでした。
今後確認したいポイント
- 2027年4月に公表予定の新しい配当方針
- 同時期に公表予定の新しい株主優待制度
- 下期の大型店10店舗の立ち上がりと採算
- 小売販売台数と1台当たり粗利の改善
- 販管費の伸びが売上総利益の伸びを下回るか
- 営業キャッシュフローと借入金・リース債務の推移
- じしゃロン(割賦販売)の規模と貸倒引当金の推移
- 支払利息の増加が経常利益をどこまで圧迫するか
今後の保有方針は、これらのポイントと2027年4月に公表予定の新方針を確認したうえで判断します。ただし、「優待と高配当が魅力だから買う」という当初の投資判断については、現時点で失敗だったと評価しています。
まとめ
IDOMは売上成長を続けていますが、今回の修正では利益計画、配当、株主優待の3点が同時に変化しました。100株保有の私にとって、年間配当予想は3,138円に減り、現行のデジタルギフト優待にも終了時期が示されました。
一方で、上期の営業キャッシュフローは黒字で、在庫も減少しています。今回の発表だけで事業全体を悲観しすぎるのも適切ではありません。大切なのは、売上高だけでなく、利益率、キャッシュフロー、借入金、金利負担、株主還元の持続性をセットで見ることだと学びました。
出典
免責事項
本記事は筆者個人の保有状況と公開資料に基づく記録であり、特定銘柄の売買を推奨するものではありません。数値や制度は変更される可能性があります。投資判断は必ず最新の開示資料を確認し、ご自身の責任で行ってください。
この記事の前提
本記事は、筆者が実際に行っている高配当株投資、配当金管理、株主優待利用の記録をもとに作成しています。記事内の数値や見解は、公開日または最終更新日時点の情報です。
出典・確認日
配当金や保有状況は、証券口座の入金履歴、資産管理シート、企業IR・公式資料などを確認して整理しています。確認日:2026年10月15日
投資助言ではありません
本記事は特定の銘柄の購入・売却を推奨するものではありません。投資判断は、ご自身のリスク許容度や資産状況を踏まえて行ってください。
運営者や情報の扱い方については、運営者情報、編集方針・情報の出典、プライバシーポリシー、お問い合わせをご確認ください。
投資ニュース解説
【100株保有】IDOMが減配・株主優待見直しへ|含み損4.48万円、購入を後悔した理由と財務分析
2026年10月14日、IDOM(7599)は2027年2月期の通期業績予想を修正し、年間配当予想を42.43円から31.38円へ引き下げました。あわせて、現行のデジタルギフトによる株主優待は2027年8月末基準分(2027年11月進呈予定)をもって終了し、新たな優待制度を検討すると発表しています。
私はIDOMを100株、取得単価1,380円で保有しています。購入理由は、株主優待と高配当に魅力を感じたからです。しかし、2026年10月15日終値932円で計算すると、評価額は93,200円、含み損は44,800円。現時点では、この投資判断は失敗だったと感じています。
この記事では、10月14日に公表された会社資料、2026年2月期の有価証券報告書、IR資料室に掲載された決算説明会資料をもとに、減配・優待見直し・財務状況を整理します。10月15日の決算説明会の質疑応答は確認できていないため、説明会での発言は含めていません。
10月14日の日本株全体の動きとIDOMの急落は、2026年10月14日の日本株まとめでも取り上げています。
IDOMの減配と優待見直しを整理
年間配当は42.43円から31.38円へ
中間配当は従来予想21.06円に対し、実績15.54円となりました。期末配当予想も21.37円から15.84円へ修正され、年間配当予想は42.43円から31.38円へ減額されます。前期実績35.60円と比べても4.22円(約11.9%)少ない予想です。「従来予想から11.05円(約26.0%)減」と「前期実績から4.22円減」は、比べる相手が違う点に注意が必要です。
IDOMの基本方針は、連結配当性向30%を目安とする業績連動型配当です。利益予想の下方修正が、そのまま配当予想の引き下げにつながりました。会社は完全業績連動型の配当方針を見直し、安定性と予見可能性を高める新方針を2027年4月に公表する予定です。
あわせて、現行のデジタルギフト優待は2027年8月末の基準日分(2027年11月進呈予定)で終了することが発表されました。受給条件は後半の「現行デジタルギフト優待の終了時期と条件」で整理します。
2027年2月期中間決算:増収増益でも計画には届かず
2027年2月期中間期の実績は、売上高3,181億円、営業利益87.71億円、経常利益77.22億円、親会社株主に帰属する中間純利益52.01億円でした。前年同期比では増収増益です。
しかし、期初予想と比べると売上高は171億円上振れた一方、営業利益は31.29億円、経常利益は33.78億円、純利益は18.49億円下振れました。「前年より成長したか」と「会社計画を達成したか」は分けて見る必要があります。
通期業績予想は「増収・減益」へ修正
通期の売上高予想は6,290億円から6,550億円へ上方修正されました。一方、利益項目はすべて下方修正です。
増収なのに利益予想が悪化した理由
売上は伸びても、利益がついてこない点が今回の重要ポイントです。上期は小売販売台数が期初計画9万台に対して8.8万台にとどまり、中古車オークション相場の急落で卸売の1台当たり粗利も想定を下回りました。さらに、大型店の先行採用、処遇改善、CRM・AI関連の開発投資などで販管費が期初想定410億円から432億円へ増えています。
在庫処分・大型店投資・販管費の増加
決算短信で上期の販管費の主な費目を見ると、給料手当は111.85億円(前年同期96.43億円)、地代家賃は77.52億円(同69.52億円)、広告宣伝費は53.28億円(同45.75億円)に増えました。一方、第1四半期に滞留在庫を処分したことで卸売の1台当たり粗利は下がりましたが、商品(在庫)は8月末に1,118.74億円と、前期末から31.49億円減っています。
会社は大型店の新規出店計画を10店舗から13店舗へ上方修正しました。下期に開設が集中する大型店10店舗の準備費用や設備関連費、人件費、買取強化の広告宣伝費を見込み、下期の営業利益見通しは97億円としています。成長投資が将来の利益に結びつく可能性はありますが、現時点では費用が先に出ている状態です。
じしゃロン(割賦販売)の貸倒関連費用とリスク
決算短信では、上期の販管費が前年同期比18.9%増の432.19億円となった要因の一つとして、割賦販売「じしゃロン」の取り扱い増加に伴う貸倒引当金繰入額の増加が挙げられています。貸借対照表の流動資産に計上された貸倒引当金は、前期末の21.84億円から8月末には30.21億円へ増えました。決算説明会資料でも、単体の販管費の増加要因として「割賦売掛金の増加に伴う貸倒引当金や株主優待の発行など」が示されています。
なお、確認した決算短信には、貸倒引当金繰入額そのものの金額は個別に記載されていません。また、会社は割賦販売の債権を流動化しており、貸借対照表の「その他の営業資産」100.56億円(前期末71.28億円)は、債権流動化に伴う劣後信託受益権と注記されています。
ここからは私の見方です。割賦販売は販売台数を伸ばす手段になる一方、回収が滞れば引当金が増えて利益を押し下げます。一般に、劣後部分は回収不足が出たときに先に損失を負う性質があるため、流動化した債権の信用リスクの一部は会社側に残ると考えています。会社は説明会資料で割賦販売を「全体のバランスを見ながら統制」すると説明しているため、今後は貸倒引当金の残高と割賦販売の規模の推移を確認したいところです。
財務健全性:自己資本比率・借入金・営業キャッシュフロー
営業キャッシュフローは年度による変動が大きい
通期実績の営業キャッシュフローは、2022年2月期82.76億円、2023年2月期22.75億円、2024年2月期96.48億円、2025年2月期▲200.36億円、2026年2月期110.59億円と大きく変動しています。2026年2月期は黒字へ戻った一方、投資キャッシュフローは▲115.13億円で、単純合算した簡易FCFは▲4.54億円(有価証券報告書の百万円単位で11,059−11,513=▲454百万円)とほぼ均衡です。1年分の数字だけで配当余力を判断しにくいほど、年度ごとの振れ幅が大きい点に注意が必要です。
※出典:IDOM 2026年2月期有価証券報告書「主要な経営指標等の推移」(百万円単位を億円に換算)。簡易FCF=営業CF+投資CFで計算しています。2027年2月期から会計方針を変更していますが、上表は有価証券報告書の記載値です。
上期の営業キャッシュフローは74.81億円で、前年同期の77.73億円からはやや減少したものの黒字です。投資キャッシュフローは▲40.60億円で、単純合算したフリーキャッシュフローは約34.21億円のプラスとなります。
商品(在庫)は前期末から31.49億円減少しました。会社の説明会資料では、在庫台数の減少が上期のキャッシュフローを73億円押し上げた一方、割賦販売の債権流動化を行ったうえでも売上債権の増加が55億円のマイナス要因になったとしています。在庫処分による粗利低下という痛みはありましたが、在庫の健全化がキャッシュフローを支えた面があります。
借入金・リース債務・支払利息は増加
一方で、長期借入金は797.77億円と前期末から97.77億円増加し、リース債務も158.05億円と60.84億円増加しました。一方、短期借入金は前期末の82.01億円から14.23億円へ減っており、会社の説明会資料では有利子負債全体は前期末の954億円から1,006億円へ52億円の増加です。上期の支払利息は9.75億円で、前年同期の5.82億円から増えています。
現金及び預金は335.46億円、純資産は936.51億円、自己資本比率は32.9%(前期末34.0%、会計方針変更の遡及修正後)です。直ちに資金繰りが危険だと判断する数字ではありませんが、大型店投資を続ける中で、金利負担と投資回収を継続して確認したいと考えています。
私は、今回の数字だけで財務危機と判断する必要はないと考えています。ただし、簡易FCFがマイナスの年は、配当を含む資金需要の一部を借入金などでまかなう形になります。配当の持続性を見るうえでは、利益だけでなく、営業CFの振れ幅、在庫の水準、金利負担、割賦債権の貸倒リスクを分けて確認する必要があります。
現行デジタルギフト優待の終了時期と条件
現在の株主優待は、100株以上を対象に、2月末と8月末の年2回、保有株数に応じたデジタルギフトを贈る制度です。100株以上500株未満の場合は1回2,500円、年2回で合計5,000円相当です。ただし、2027年2月末以降の基準日は「1年以上の継続保有」が条件で、会社はこれを「2月末または8月末の株主名簿に100株以上の保有記録が同一株主番号で3回以上連続している場合」と定義しています。100株を持っていれば、誰でも必ず年5,000円を受け取れるわけではありません。
今回の発表では、現行のデジタルギフト優待について、2027年8月末時点の株主名簿に同一株主番号で3回以上連続して記録された株主への進呈(2027年11月予定)を最後に運用を終了するとしています。一方、会社の事業との親和性やサービス利用機会、制度の持続可能性を考慮した新しい優待制度を検討中です。したがって、現時点で「株主優待そのものが完全廃止」とまでは断定できません。
会社の定義どおりに数えると、2027年8月末の基準日で3回連続の記録になるのは、遅くとも2026年8月末の株主名簿に100株以上で記録されていた株主です。証券会社の変更などで株主番号が変わると連続が途切れる可能性もあり、対象かどうかの最終判断は会社が行います。なお、私自身の受取済み・受取予定の優待額は、この記事の損益計算に含めていません。
私が「購入を後悔した」と感じる理由
100株保有の私の損益
取得額ベースの予想配当利回りは約2.27%ですが、10月15日終値932円をもとにすると約3.37%(31.38円÷932円)です。取得額ベースと現在株価ベースの利回りの違いは、現在の配当利回りと取得利回りの違いで詳しく整理しています。
取得時に期待した「高配当と優待」の魅力は大きく低下しました。株価下落を含めると、年間3,138円の配当や現行優待だけで含み損を短期間に埋めるのは難しい状況です。
なお、上記の含み損は2026年10月15日終値932円を使った単純計算で、売買手数料や税金、過去に受け取った配当・優待は含めていません(株式の評価損益のみ)。
1. 優待と配当を先に見てしまった
購入時の私は、年5,000円相当の優待と高い配当利回りに強く惹かれました。しかし、優待は運用コストが増えれば見直されます。配当も固定ではなく、利益に連動する方針でした。制度の持続性や利益の変動幅を十分に確認せず、表面上の利回りを重視したのは反省点です。
2. 売上成長と利益成長を同じように考えた
店舗を増やせば売上は伸びますが、先行採用、賃料、減価償却、広告、システム投資が増えれば、利益率やキャッシュ創出力が必ずしも同じペースで伸びるとは限りません。今回の増収・減益予想は、その違いを改めて示しました。
3. 株主還元の前提を深掘りしなかった
配当性向30%は、利益が安定して初めて安心材料になります。利益予想が26%下がれば、配当も下がり得ます。私は「30%配当性向」を還元姿勢の強さとして見ただけで、業績悪化時の減配リスクを十分に織り込めていませんでした。
今後確認したいポイント
今後の保有方針は、これらのポイントと2027年4月に公表予定の新方針を確認したうえで判断します。ただし、「優待と高配当が魅力だから買う」という当初の投資判断については、現時点で失敗だったと評価しています。
まとめ
IDOMは売上成長を続けていますが、今回の修正では利益計画、配当、株主優待の3点が同時に変化しました。100株保有の私にとって、年間配当予想は3,138円に減り、現行のデジタルギフト優待にも終了時期が示されました。
一方で、上期の営業キャッシュフローは黒字で、在庫も減少しています。今回の発表だけで事業全体を悲観しすぎるのも適切ではありません。大切なのは、売上高だけでなく、利益率、キャッシュフロー、借入金、金利負担、株主還元の持続性をセットで見ることだと学びました。
出典
免責事項
本記事は筆者個人の保有状況と公開資料に基づく記録であり、特定銘柄の売買を推奨するものではありません。数値や制度は変更される可能性があります。投資判断は必ず最新の開示資料を確認し、ご自身の責任で行ってください。
この記事の前提
本記事は、筆者が実際に行っている高配当株投資、配当金管理、株主優待利用の記録をもとに作成しています。記事内の数値や見解は、公開日または最終更新日時点の情報です。
出典・確認日
配当金や保有状況は、証券口座の入金履歴、資産管理シート、企業IR・公式資料などを確認して整理しています。確認日:2026年10月15日
投資助言ではありません
本記事は特定の銘柄の購入・売却を推奨するものではありません。投資判断は、ご自身のリスク許容度や資産状況を踏まえて行ってください。
運営者や情報の扱い方については、運営者情報、編集方針・情報の出典、プライバシーポリシー、お問い合わせをご確認ください。
ぺろり
地方在住の35歳会社員。妻と子どもの3人家族、住宅ローンあり、車2台必須の家計で高配当株投資を継続中。2025年の税引後年間配当は790,742円、2021年から2026年6月までの税引後受取配当は累計3,210,166円です。SBI証券・楽天証券の実入金データをもとに、毎月の配当実績、株主優待、配当管理アプリ、新NISAを実体験ベースで記録しています。
-投資ニュース解説