こんにちは、ぺろりです。
今回はいつもの配当や優待の話ではなく、私自身の住宅ローンの話です。
変動金利で住宅ローンを返しながら、株式投資も続けている人は多いと思います。そこで必ず出てくるのが、「余裕資金は投資に回すべきか、繰り上げ返済すべきか」という悩みです。
この記事では、私の実際の返済履歴と配当実績を使って、この2つを数字で並べてみました。
この記事の結論
- 私の変動金利は、2年足らずで約0.528%から1.178%へ上がった(返済履歴からの逆算値)
- 返済額は約5.9%しか増えていないのに、利息は1万430円から2万2,118円へ2倍超
- 500万円を2053年11月まで投資か繰り上げ返済かで比べると、私の条件では入れ替わる金利は約2.6%(配当を再投資する前提の試算)
- ただし数字だけでは決めず、今は「まず現金を厚くして、あとから選べる状態」を作るつもり
動画でも同じ内容を解説しています。図解つきで流れを追いたい方はこちらもどうぞ。
私の住宅ローンと投資の現状
まずは前提となる数字です。
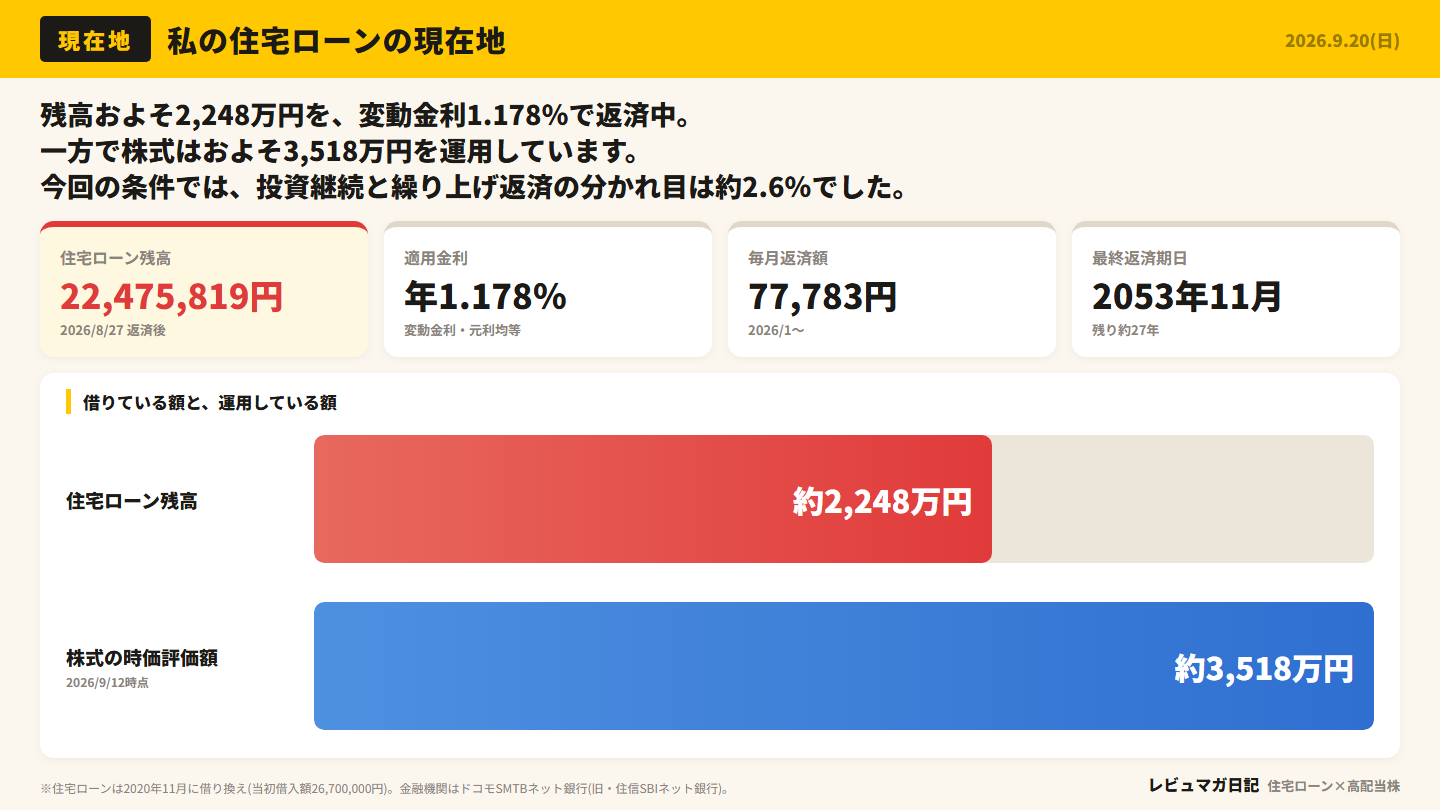
| 項目 | 内容 |
|---|---|
| 借入先 | ドコモSMTBネット銀行(旧・住信SBIネット銀行) |
| 金利タイプ | 変動金利・元利均等返済 |
| 現在の適用金利 | 年1.178% |
| 残高(2026年8月27日返済後) | 約2,248万円 |
| 毎月の返済額 | 77,783円 |
| 最終返済期日 | 2053年11月 |
| 株式の時価(2026年9月12日時点) | 約3,518万円 |
2020年11月に借り換えたローンで、完済はまだまだ先です。一方で、株式は時価で3,500万円ほどあります。
もし住宅ローン金利がもっと上がったら、投資を続けるのと繰り上げ返済するのと、どちらが有利なのか。これを実データで確かめていきます。
変動金利は2年足らずで2倍以上に上がっていた
最初に、私の金利がどう動いてきたかを見てみます。
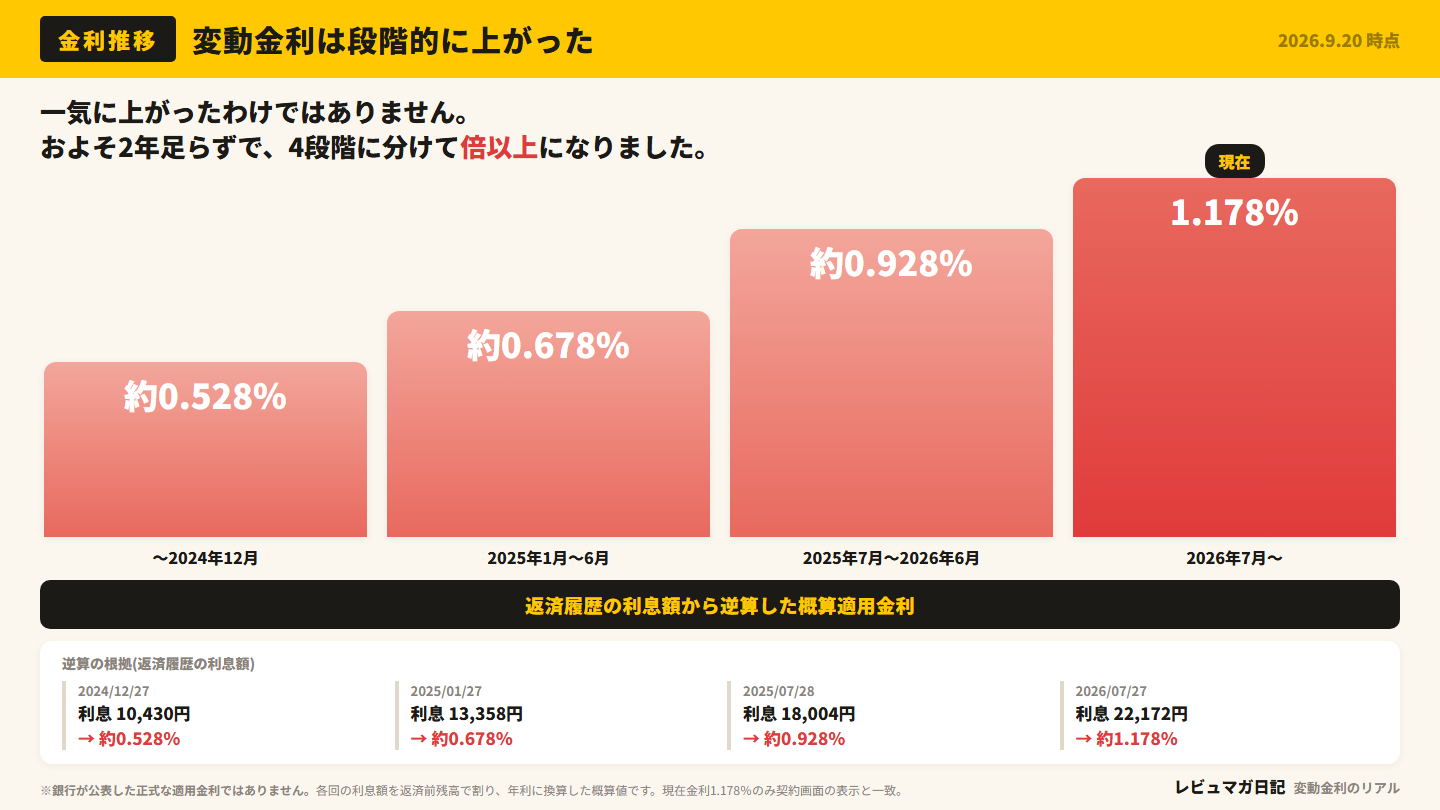
| 時期 | 適用金利(概算) |
|---|---|
| 2024年12月まで | 約0.528% |
| 2025年1月〜6月 | 約0.678% |
| 2025年7月〜2026年6月 | 約0.928% |
| 現在 | 1.178% |
過去3期間の金利は、銀行が出した正式な金利履歴ではありません。返済履歴の利息額を返済前の残高で割って逆算した概算値です。現在の1.178%だけは、契約画面の表示と一致しています。
一気に倍になったわけではなく、4段階でじわじわ上がっています。ただ、通して見ると2年足らずで約2.23倍です。
正直なところ、私も引き落とし額しか見ていなかったので、数字を並べてみるまで実感がありませんでした。変動金利で借りている人が、いちばん見落としやすいところだと思います。
返済額は5.9%増なのに、利息は2倍超
次に、毎月の返済額の中身を比べてみます。
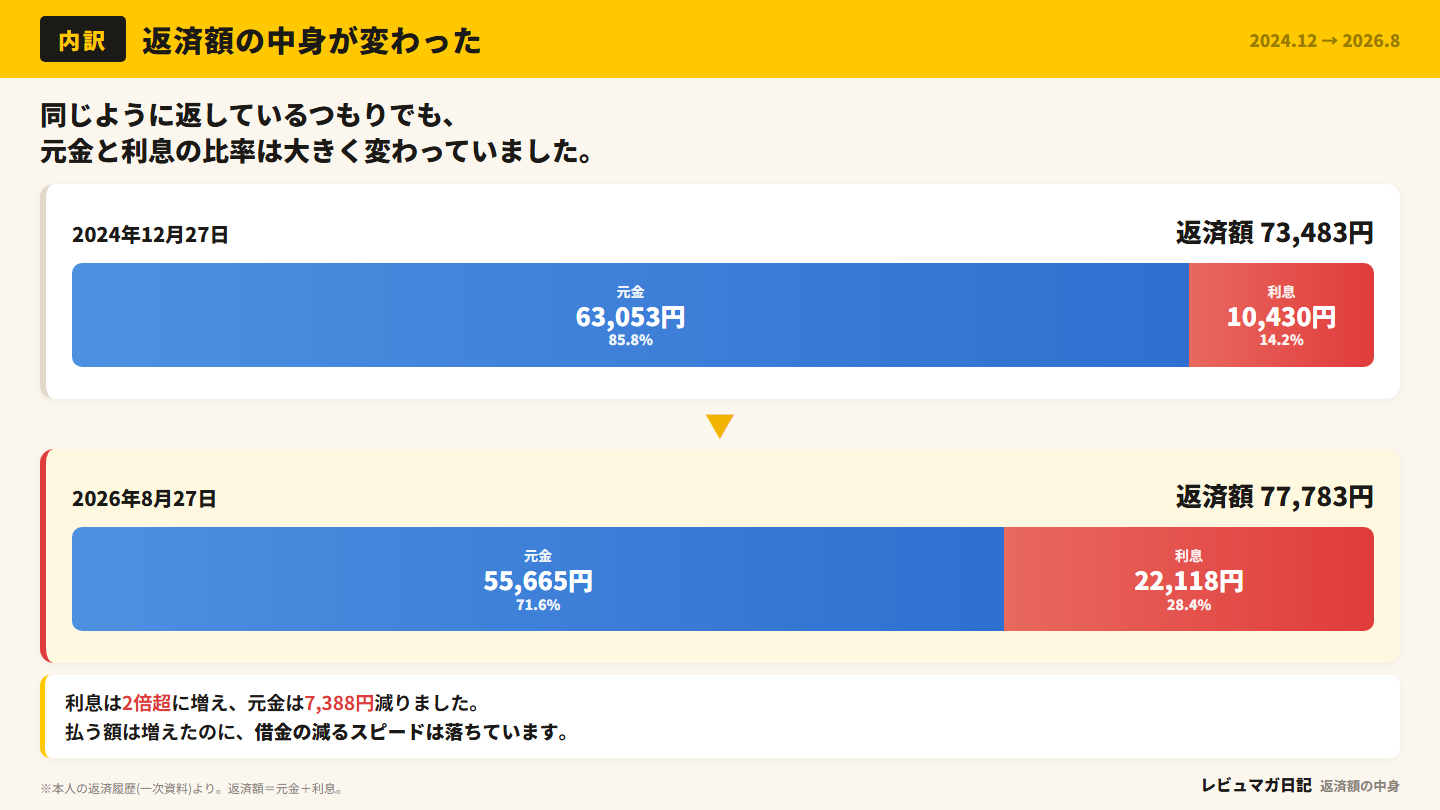
| 2024年12月 | 2026年8月 | |
|---|---|---|
| 返済額 | 73,483円 | 77,783円 |
| うち元金 | 63,053円 | 55,665円 |
| うち利息 | 10,430円 | 22,118円 |
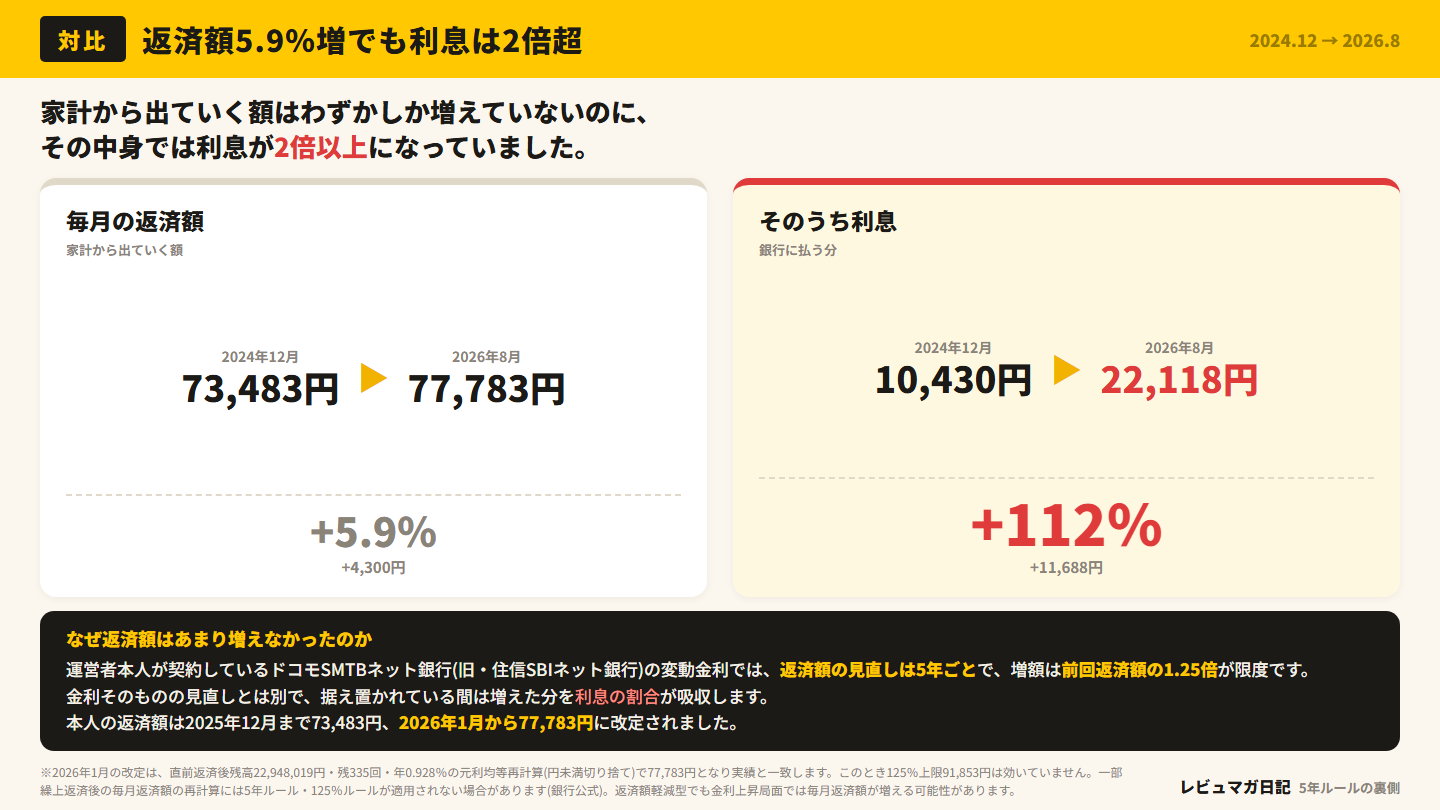
返済額は4,300円、約5.9%増えただけです。ところが利息は約2.12倍になり、元金の返済は7,388円減っています。
払っている金額の感覚はほとんど変わらないのに、借金の減り方が遅くなっているわけです。家計簿には出てこない変化なので、余計に気づきにくいんですよね。
理由は「5年ルール」と「125%ルール」
金利が2倍以上になったのに返済額があまり増えないのは、私が借りている銀行の変動金利に次のルールがあるからです。
- 5年ルール:毎月の返済額は5年ごとに見直す
- 125%ルール:見直しで増える場合も、前回の返済額の1.25倍が上限
金利そのものの見直しと、返済額の見直しは別のタイミングです。返済額が据え置かれている間に金利が上がると、上がった分は利息が吸収します。その結果、返済額は変わらないのに元金の減りだけが遅くなります。
私の場合、返済額は2025年12月まで73,483円で、2026年1月から77,783円に改定されました。次の見直しは2031年1月です。
| 2031年1月までの金利 | 見直し後の返済額(試算) |
|---|---|
| 1.178%のまま | 80,964円 |
| 2.5%以上 | 97,228円(125%上限で頭打ち) |
上限があるのはありがたいですが、上限で抑えられた分が免除されるわけではありません。元金の返済が先送りされるだけで、返済期間が自動で延びるわけでもありません。金利上昇が大きいと、最終返済期日の時点で未返済の残高が残り、一括で返す必要が出てくる可能性があります。
一部繰り上げ返済をした後の返済額の再計算には、5年ルール・125%ルールは適用されません。金利上昇時には、返済額軽減型を選んでも毎月の返済額が増える可能性があります。
金利が上がったら、元金の減り方はどう変わる?
今の残高(約2,248万円)と返済額(77,783円)を固定して、金利だけを動かしてみました。銀行の返済予定表ではなく、比較用の単純計算です。
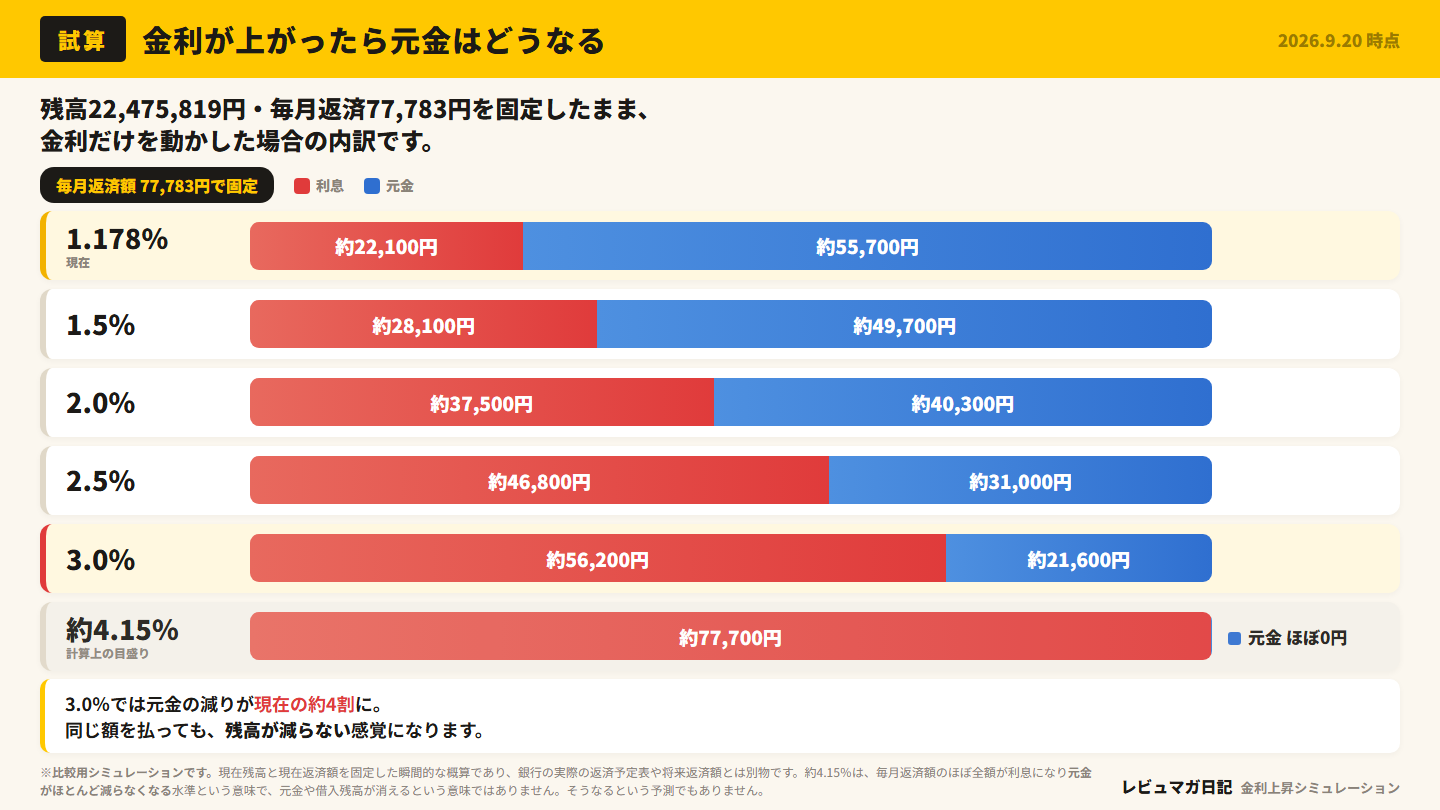
| 金利 | 1回あたりの利息 | 1回あたりの元金 |
|---|---|---|
| 1.178% | 約22,100円 | 約55,700円 |
| 1.5% | 約28,100円 | 約49,700円 |
| 2.0% | 約37,500円 | 約40,300円 |
| 2.5% | 約46,800円 | 約31,000円 |
| 3.0% | 約56,200円 | 約21,600円 |
金利が2%になるだけで、同じ額を払っても減る借金が約1万5,400円少なくなります。3%だと、元金の減り方は今の半分以下です。
さらに4.15%付近まで行くと、返済額のほぼ全部が利息になり、計算上は元金がほとんど減らなくなります。
ただし、これは今の残高と返済額を固定した瞬間的な目盛りです。金利がそこまで上がると予想しているわけではありません。
住宅ローン控除は2027年が最終年
「それなら今すぐ繰り上げ返済すればいいのでは?」と思うかもしれません。ここで関わってくるのが住宅ローン控除です。
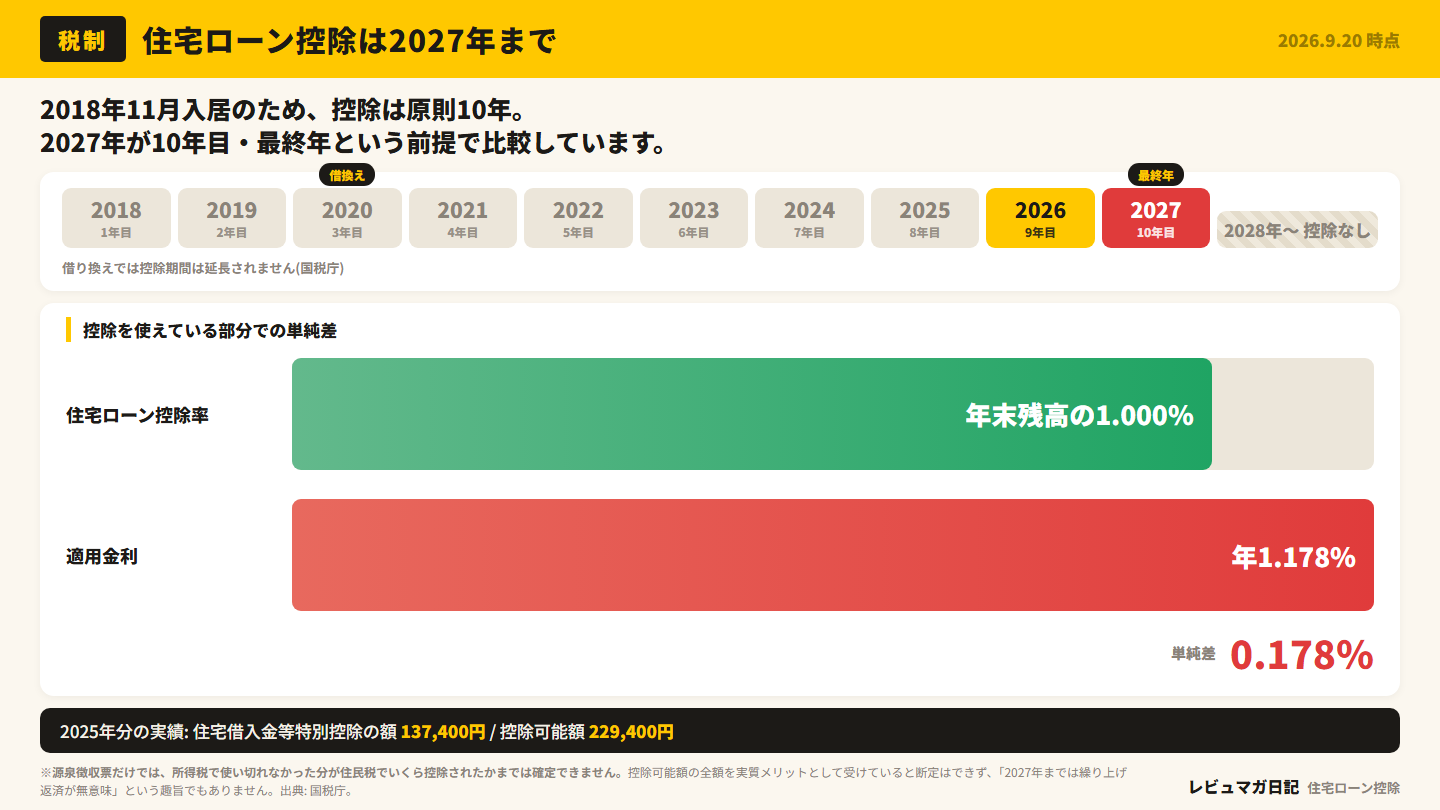
- 私は2018年11月に入居していて、控除期間は原則10年
- 2018年を1年目とすると、2027年が最終年
- 2020年に借り換えていますが、借り換えで控除期間は延長されない(国税庁)
私が適用を受けている制度では、控除額は原則として年末残高等の1%です(控除額の上限や、実際に納めている税額による制限があります)。私の金利は1.178%なので、単純な差は0.178ポイントしかありません。
控除を十分に使えている部分では、借りていてもコストがほとんどかからない見え方になります。そのため2027年までは、繰り上げ返済の効果が小さくなりやすいです。
なお、源泉徴収票だけでは、所得税で引ききれなかった分が住民税でいくら控除されたかまでは確定できません。そこで今回の比較は、控除が終わった後の2028年1月からスタートすることにしました。
控除期間中に期間短縮型で繰り上げ返済する場合は、もうひとつ注意があります。住宅ローン控除の対象は償還期間10年以上のローンなので、繰り上げ返済で当初借入日から最終返済期日までが10年未満になると、控除の対象外になります。
投資側の数字:実績の税引後配当利回りは約2.65%
次は投資側です。
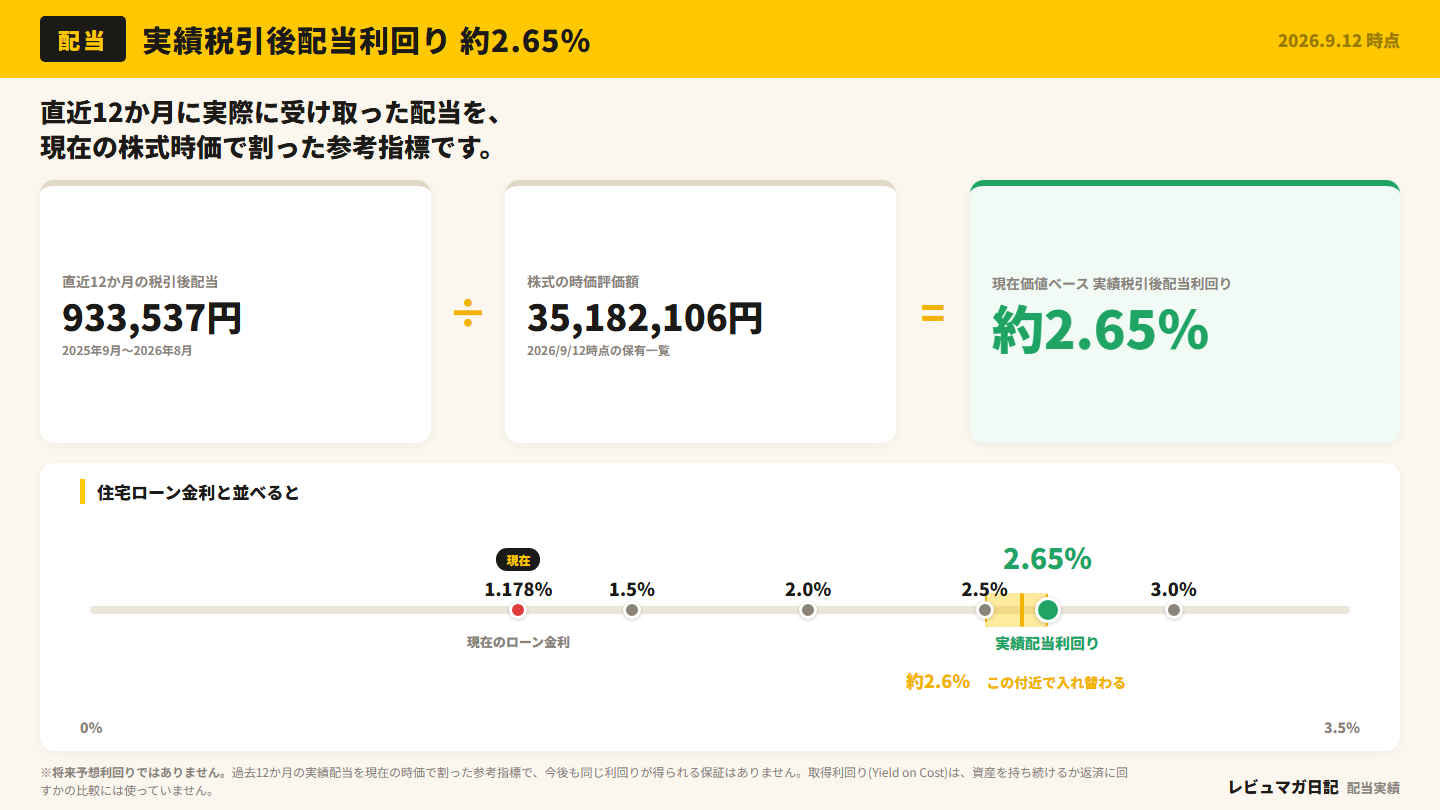
| 項目 | 数字 |
|---|---|
| 直近12か月の受取配当(税引後、2025年9月〜2026年8月) | 933,537円 |
| 株式の時価(2026年9月12日時点) | 35,182,106円 |
| 実績税引後配当利回り | 約2.65% |
この2.65%は、過去12か月に受け取った配当を今の時価で割った実績値です。将来も同じ利回りが得られる保証はありません。減配もあれば増配もありますし、株価が動けば利回りも変わります。
また、今回は取得利回り(YOC)は使っていません。取得利回りはこれまでの成果を見るには向いていますが、「今持っている資産をどう使うか」の判断には、今の値段で見るのが筋だからです。
2028年に500万円を繰り上げ返済したら
ここからが本題です。2028年1月に、新しく500万円の余裕資金があると仮定します。今持っている株を売る話にすると、税金や配当の扱いが混ざるので、ここでは切り分けています。
まずは繰り上げ返済です。毎月の返済額を変えずに返済期間を縮める期間短縮型で500万円を入れると、残高は約2,158万円から約1,658万円になります。
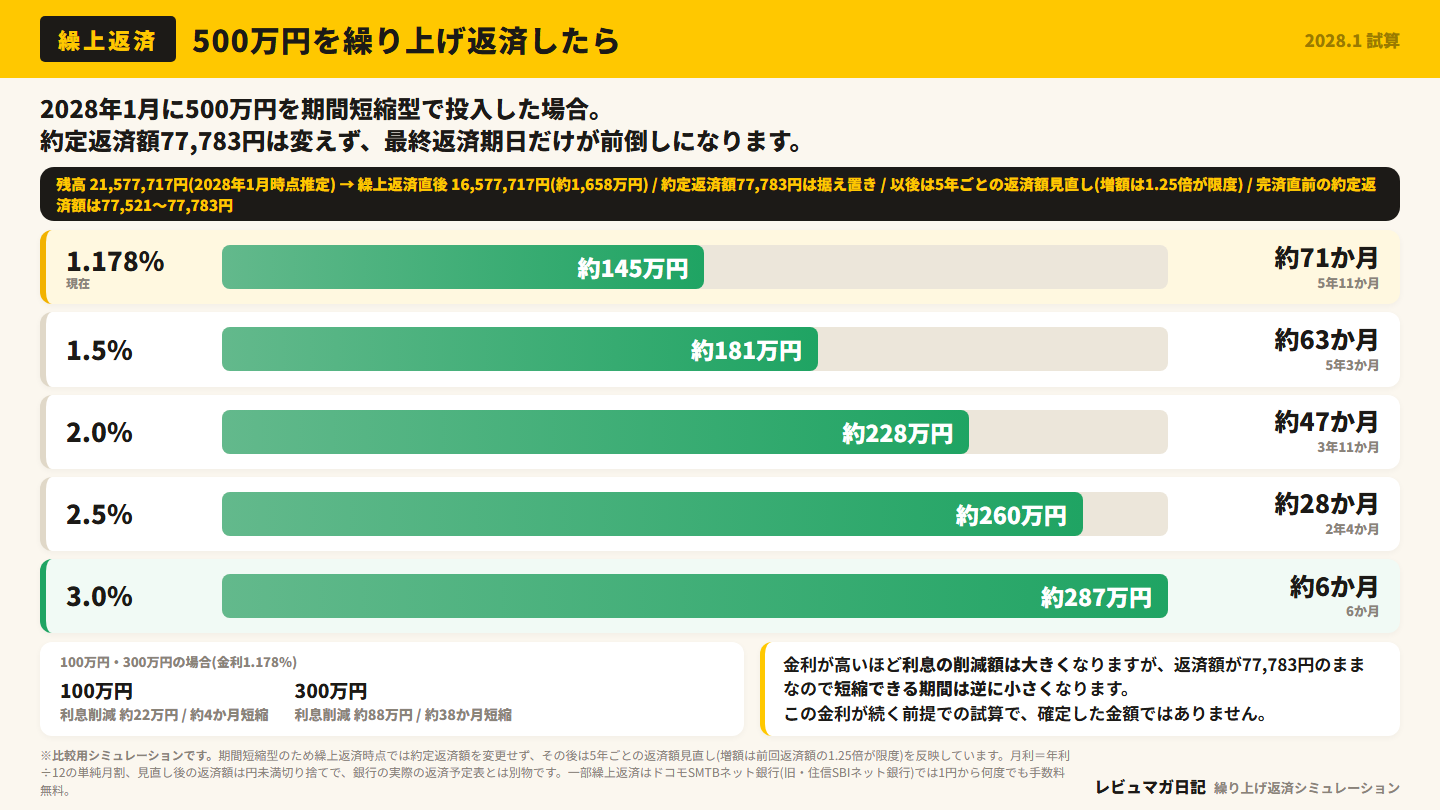
| 金利 | 利息の削減額 | 完済時期 | 短縮期間 |
|---|---|---|---|
| 1.178% | 約145万円 | 2047年12月 | 71か月 |
| 1.5% | 約181万円 | 2048年8月 | 63か月 |
| 2.0% | 約228万円 | 2049年12月 | 47か月 |
| 2.5% | 約260万円 | 2051年7月 | 28か月 |
| 3.0% | 約287万円 | 2053年5月 | 6か月 |
金利が高いほど、削減できる利息は大きくなります。払うはずだった利息を先に消す考え方なので、これは直感どおりです。
一方で、期間の短縮は逆になります。3%だと、500万円入れてもわずか6か月しか早まりません。返済額が77,783円のままだと、高い金利では返済の多くが利息に食われてしまうからです。
参考までに、1.178%のまま少額で繰り上げ返済した場合も計算しています。
| 繰り上げ返済額 | 利息の削減額 | 短縮期間 |
|---|---|---|
| 100万円 | 約22万円 | 4か月 |
| 300万円 | 約88万円 | 38か月 |
| 500万円 | 約145万円 | 71か月 |
私の借入先では、一部繰り上げ返済は1円から何度でも手数料無料です。まとめて入れなくても、少しずつ動かせるのは安心材料ですね。
同じ500万円を投資に回したら
次に、同じ500万円を投資に回した場合です。まずは1年分の目安で比べてみます。
繰り上げ返済側は「500万円×金利」で出した、年間の利息削減の単純な目安です。実際の返済計算では残高の差が少しずつ広がるため、最初の12か月の削減額はこれより少し大きくなります。
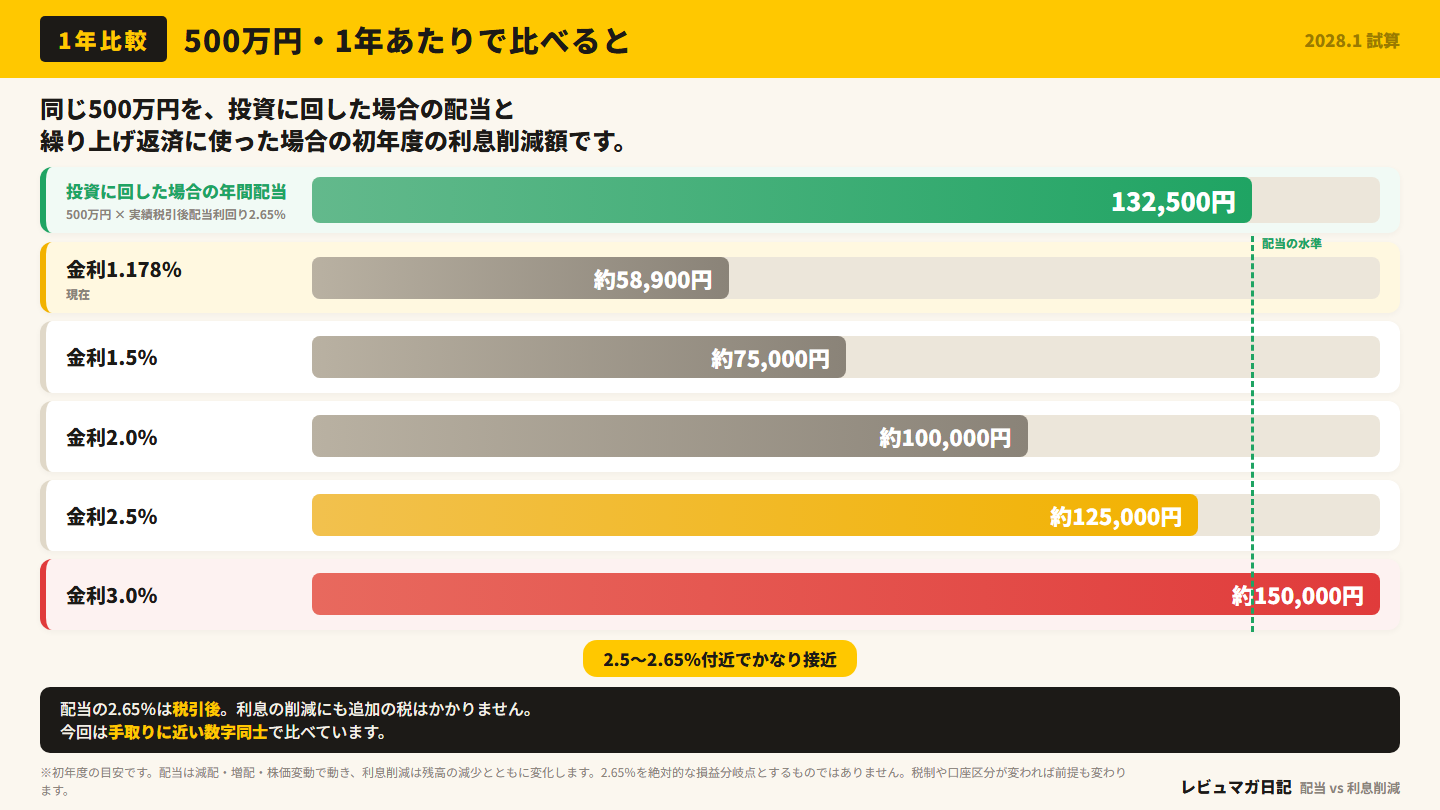
| 金利 | 繰り上げ返済の年間利息削減(単純目安) | 投資の1年分の配当(2.65%) |
|---|---|---|
| 1.178% | 約5万8,900円 | 約13万2,500円 |
| 1.5% | 約7万5,000円 | |
| 2.0% | 約10万円 | |
| 2.5% | 約12万5,000円 | |
| 3.0% | 約15万円 |
今の1.178%なら、配当の目安のほうが倍以上あります。ただ、2.5%から2.65%のあたりでかなり接近し、3%では利息削減の目安が配当を上回ります。
ここで比べているのは、どちらも手取りに近い数字です。配当の2.65%は税引後で、利息の削減にも追加の税金はかかりません。ただし、税制や口座の区分が変われば前提も変わります。
2053年11月で揃えると、分かれ目は約2.6%
1年目だけの比較では、実は不公平です。繰り上げ返済をすると完済が早まるので、その後は返済に使っていたお金を投資に回せるからです。
そこで、どちらも2053年11月(本来の完済時期)で区切って比べました。
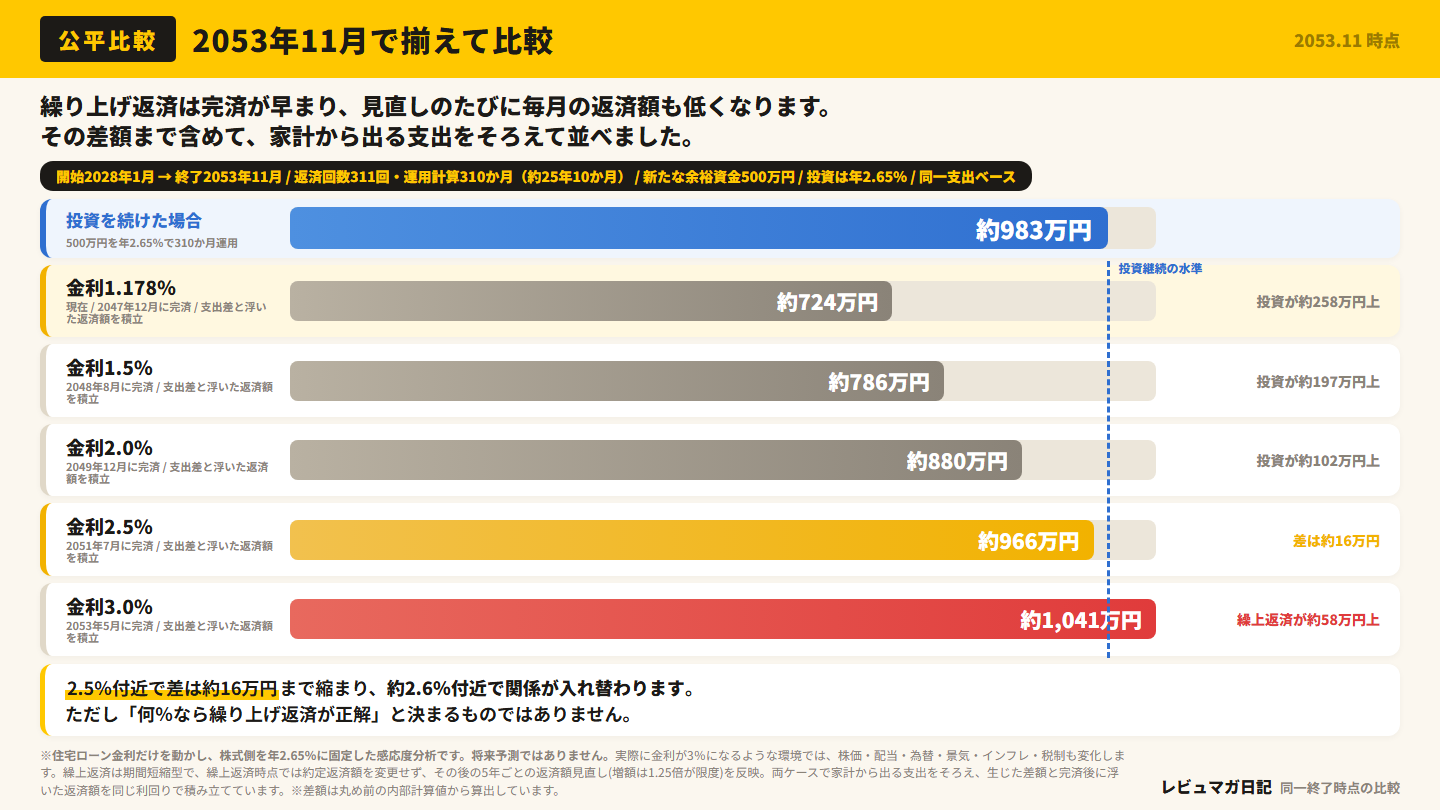
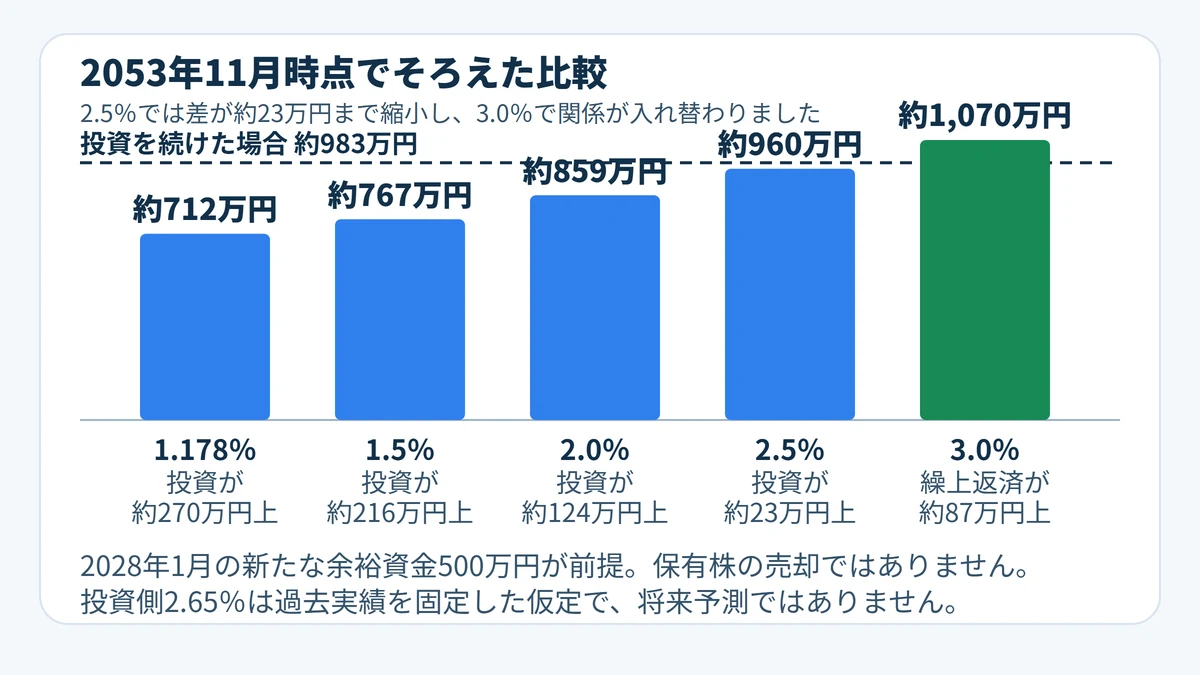
- 投資継続:500万円を2028年1月〜2053年11月(310か月)運用。配当は全額再投資し、税引後の年2.65%を実効年率として、期間に応じて複利で増え続けると仮定
- 繰り上げ返済:返済額見直しで生じた月々の支出差と、完済後に浮いた返済額を、同じ条件(実効年率2.65%の複利)で積み立てる(家計から出ていくお金をそろえた比較)
※実効年率2.65%は、1年たつとちょうど2.65%増える計算です(500万円×1.0265の「310÷12」乗≒約983万円)。2.65%を12で割って毎月複利にすると約991万円になり、少し大きく出ます。
株価の値上がり益・値下がり損は、どちらのケースにも入れていません。また、配当を再投資せず現金で受け取るだけなら、投資継続側は単純計算で500万円+配当約342万円=約842万円にとどまります。983万円は、あくまで再投資を続けた場合の数字です。
| 金利 | 繰り上げ返済側(2053年11月) | 投資継続側(2053年11月) | 試算額の差 |
|---|---|---|---|
| 1.178% | 約724万円 | 約983万円 | 投資が約258万円多い |
| 1.5% | 約786万円 | 投資が約197万円多い | |
| 2.0% | 約880万円 | 投資が約102万円多い | |
| 2.5% | 約966万円 | 投資が約16万円多い | |
| 3.0% | 約1,041万円 | 返済が約58万円多い |
2.5%では、25年以上続けて差は約16万円しかありません。ほぼ互角です。そして3%では逆転します。
試算額が入れ替わる金利を計算すると約2.6%でした。実績の税引後配当利回り2.65%とほぼ同じ水準です。「借入金利と運用利回りのどちらが高いか」という直感とも合う結果になりました。
この試算は、住宅ローン金利だけを動かし、投資側の利回りを2.65%に固定した感応度分析です。また、配当による2.65%には減配や株価下落のリスクがある一方、繰り上げ返済による利息削減は性質が異なり、単純に金額の大小だけで優劣は決められません。実際に金利が3%になる世界では、株価・配当・為替・景気・インフレ・税制も動きます。約2.6%は今回の条件での目盛りであり、決まった分岐点ではありません。
数字だけでは決められない:4つの判断材料
ここまで数字で並べてきましたが、私はこれだけで答えを出すつもりはありません。判断材料は大きく4つあると考えています。
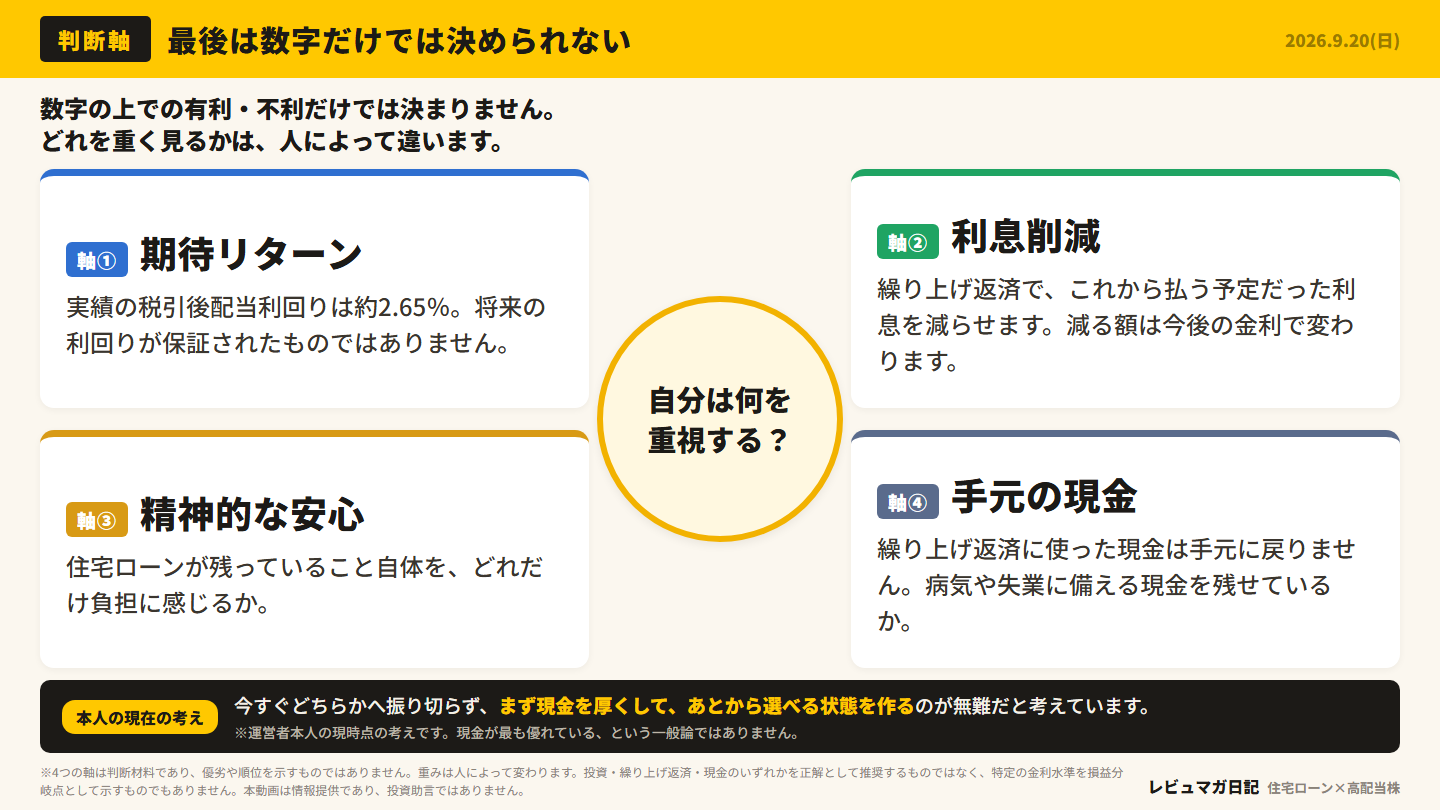
- 期待リターン:実績は税引後で約2.65%。ただし将来が約束されたものではなく、減配すれば下がる
- 利息削減:繰り上げ返済で、これから払う利息を減らせる。ただし減る額は今後の金利で変わる
- 精神的な安心:住宅ローンが残ること自体を重く感じる人もいる。数字で多少劣っても、安心を優先する判断はあり
- 手元の現金:病気や失業に備える現金を残せているか。返済に使った現金は戻せない
どれを重く見るかで、答えは人によって変わります。
私の今の考え:まず現金を厚くしておく
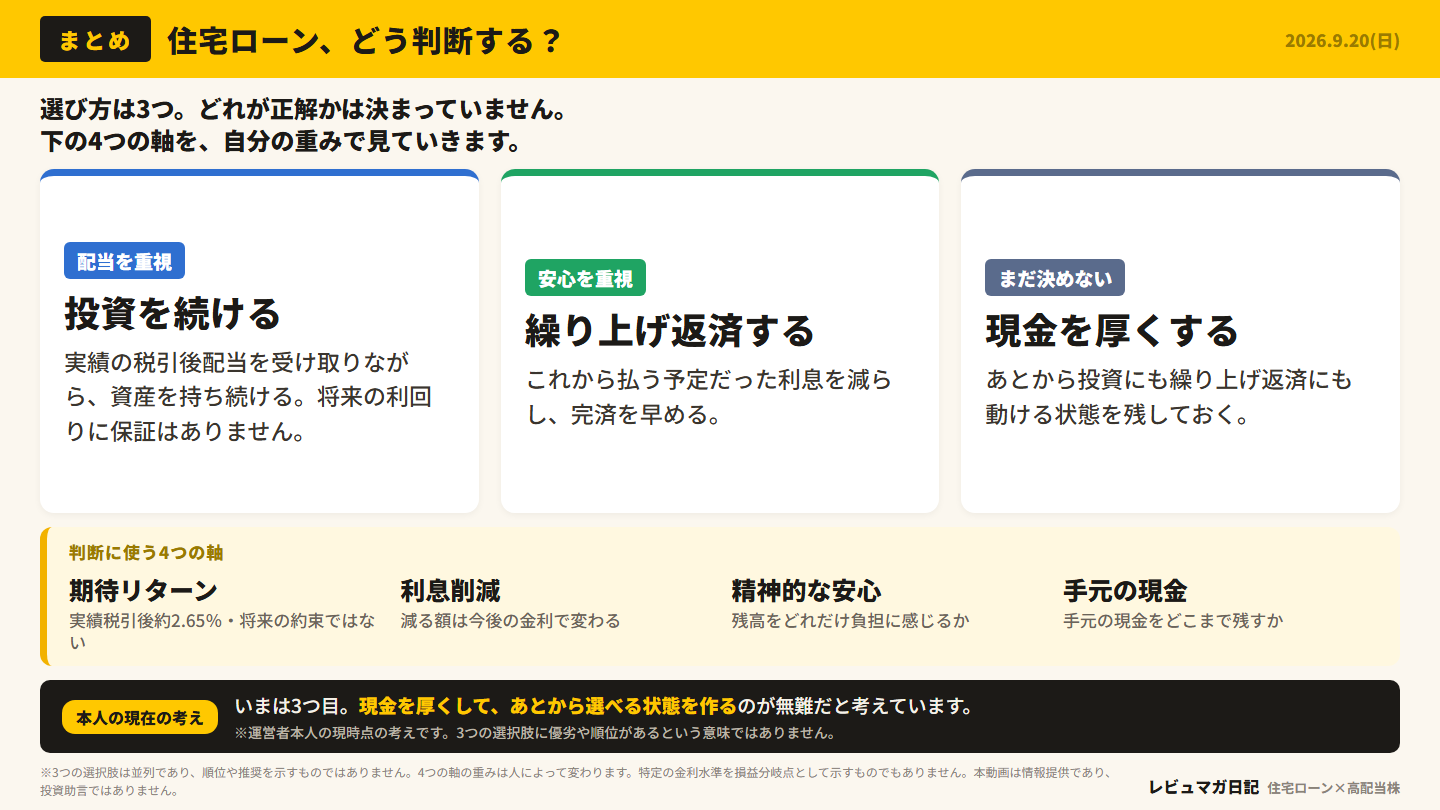
私自身がいちばん無難だと思っているのは、まず現金を厚くしておくことです。すぐには使わず、あとからどちらにも動かせる余裕資金として持っておきます。
- 金利がさらに上がったら、繰り上げ返済に使える
- 株価が大きく下がったら、投資に回せる
今の1.178%なら、慌てて繰り上げ返済する状況ではないと見ています。とはいえ、投資継続を決めたわけでもありません。控除が終わる2028年に向けて、金利の動きを見ながらこれから考えていくつもりです。
現金が正解と決まっているわけではありませんが、「今すぐ答えを出さず、あとから選べる状態を作る」のも一つの答えだと思っています。
まとめ
まとめ
- 変動金利は段階的に上がり、返済額は約5.9%増でも利息は2倍超になっていた
- 5年ルール・125%ルールで返済額が据え置かれると、元金の減りが遅くなる
- 住宅ローン控除は2027年が最終年。借り換えでは延長されない
- 500万円を2053年11月まで比べると、今回の試算では1.178%で投資側、3%で繰り上げ返済側の金額が多く、2.5%ではほぼ同じ
- 試算額が入れ替わる金利は約2.6%。ただし配当の再投資を前提にした今回の条件での目盛りで、将来予測ではない
- 期待リターン・利息削減・精神的な安心・手元の現金の4つで考える
変動金利で借りている方は、一度ご自身の返済履歴で「元金と利息の内訳」がどう変わったかを見てみるのがおすすめです。私も数字を並べてみて、はじめて気づくことがたくさんありました。
参考資料
- 国税庁 タックスアンサー No.1225 住宅借入金等特別控除の対象となる住宅ローン等
- 国税庁 タックスアンサー No.1212 住宅の新築等をし、令和3年までに居住の用に供した場合
- 国税庁 タックスアンサー No.1233 住宅ローン等の借換えをしたとき
- ドコモSMTBネット銀行 住宅ローン 返済方法
- ドコモSMTBネット銀行 よくあるご質問 一部繰上返済の期間短縮型と返済額軽減型
※本記事は運営者本人の住宅ローンと保有資産をもとにした比較用のシミュレーションで、特定の行動をおすすめするものではありません。金利・税制・銀行のルールは変わる可能性があります。住宅ローンや税金の判断は、ご自身の契約内容を確認のうえ、必要に応じて金融機関や税理士などの専門家にご相談ください。
この記事の前提
本記事は、筆者が実際に行っている高配当株投資、配当金管理、株主優待利用の記録をもとに作成しています。記事内の数値や見解は、公開日または最終更新日時点の情報です。
出典・確認日
配当金や保有状況は、証券口座の入金履歴、資産管理シート、企業IR・公式資料などを確認して整理しています。確認日:2026年10月4日
投資助言ではありません
本記事は特定の銘柄の購入・売却を推奨するものではありません。投資判断は、ご自身のリスク許容度や資産状況を踏まえて行ってください。
運営者や情報の扱い方については、運営者情報、編集方針・情報の出典、プライバシーポリシー、お問い合わせをご確認ください。