こんにちは、「ぺろりの高配当株実践記」のぺろりです。今回はいつもの配当実績とは別の特別編として、TOPIX(東証株価指数)の大きな見直しを取り上げます。
2026年10月7日、JPX総研がTOPIXの初回定期入替の結果を公表しました。「683銘柄がTOPIXから除外候補に」という数字だけを見るとドキッとしますが、資料を読むと10月末に一斉に外れるという話ではありません。この記事では、JPX総研の公式資料をもとに、回転率0.20・累積96%・移行係数という3つのキーワードを順番に整理します。最後に、高配当株を持っている立場でこのニュースをどう受け止めるか、自分の保有株が一覧に入っているかを確かめる方法もまとめました。
この記事のまとめ
- 2026年10月7日公表のTOPIX初回定期入替で、新規採用は35銘柄(スタンダード23・グロース12)、移行措置は683銘柄となりました。
- 683銘柄は10月末に一斉除外されるのではなく、移行係数で2028年7月末まで8段階にウエイトが下がっていく仕組みです。
- 2027年8月末を基準日とする再評価で継続基準を満たせば、移行係数は0.500で低減が止まります。683銘柄すべてが0になるとは限りません。
動画解説はこちら↓
TOPIX初回定期入替の結果|683銘柄は「一斉除外」ではない
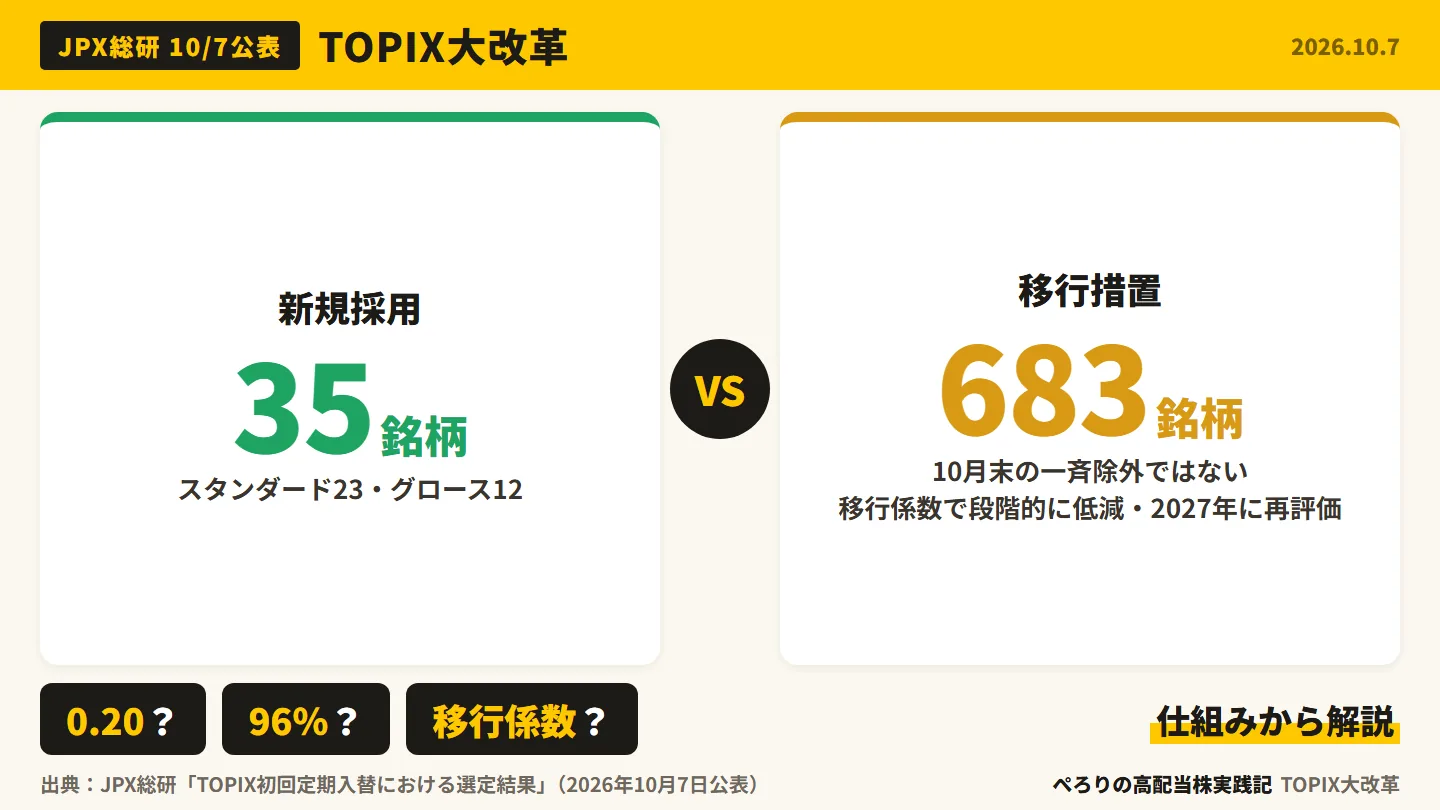
まずは今回の発表の要点です。2026年10月7日、JPX総研はTOPIXの初回定期入替の結果を公表しました。(JPX総研 2026/10/7)
| 項目 | 内容 |
|---|
| 新規採用 | 35銘柄(スタンダード23・グロース12) |
| 移行措置の対象 | 683銘柄(うちプライム市場572銘柄) |
| 入替の実施日 | 2026年10月30日 |
| 入替後(2026年10月末)の構成銘柄 | 1,669銘柄(移行措置の683銘柄を含む) |
| 移行措置の内容 | 移行係数で8段階にウエイトを低減(2026年10月末〜2028年7月末) |
| 再評価 | 2027年8月末を基準日に判定し、2027年10月に反映 |
ここで大事なのは、「移行措置」は即除外ではないという点です。移行措置とは、すぐに外すのではなく、TOPIXの中での扱いを少しずつ小さくしていく仕組みのことです。ですから「683銘柄の除外決定」と言い切るのは言いすぎで、10月末に683銘柄が一斉にTOPIXから消えるわけではありません。
そのうえで、ニュースを読み解くカギになるのが次の3つです。
- 0.20(年間売買代金回転率の、新規採用の基準)
- 96%(浮動株時価総額の累積比率の、新規採用の基準)
- 移行係数(移行措置銘柄のウエイトを下げていく係数)
順番に見ていきましょう。
なぜTOPIXを見直すのか|2022年の市場再編と連動資産約160兆円
そもそも、なぜTOPIXを変えるのでしょうか。
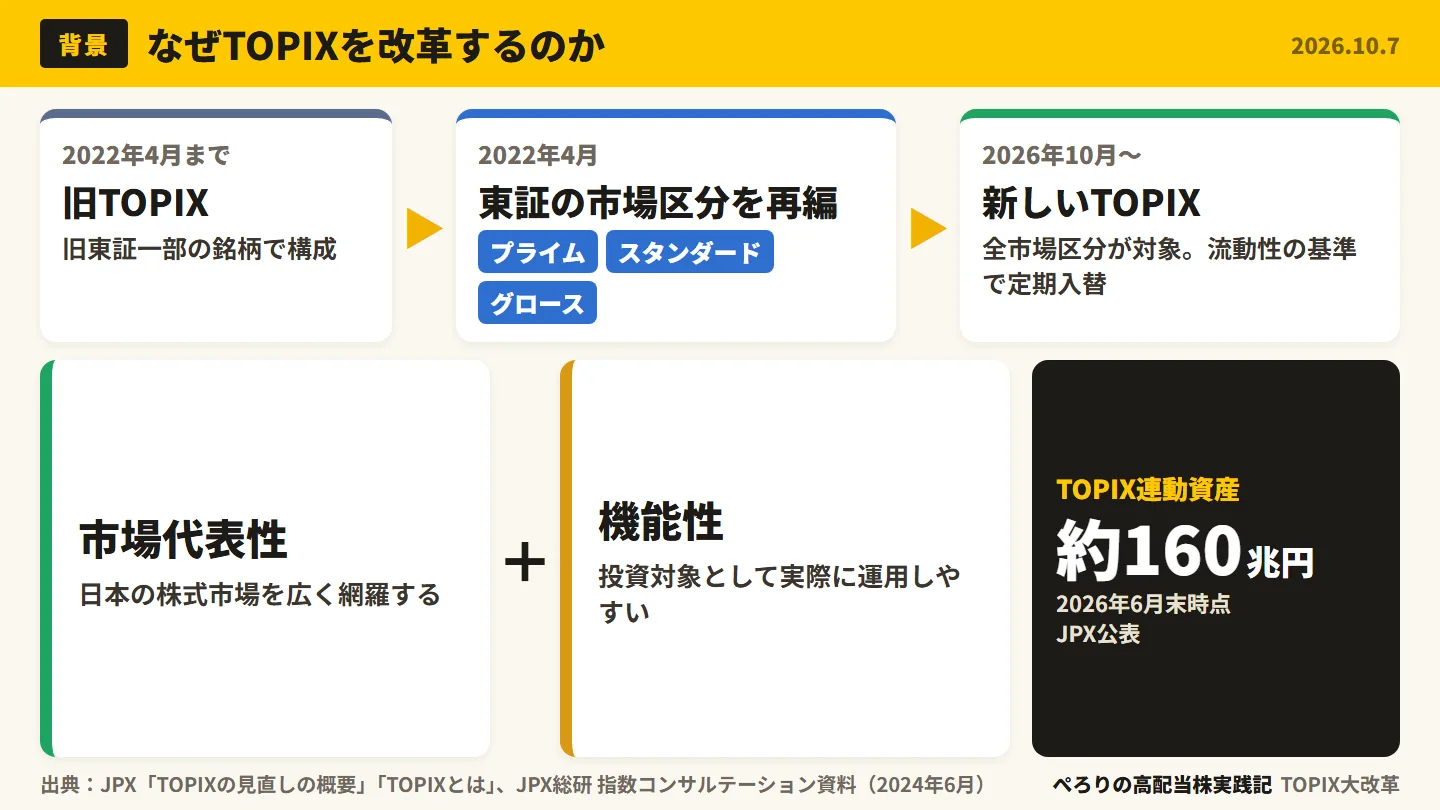
以前のTOPIXは、旧東証一部の銘柄で構成されていました。2022年4月に東証の市場区分がプライム・スタンダード・グロースの3つに再編され、このときにTOPIXと市場区分の結びつきも切り離されました。(日本取引所グループ「TOPIXの見直しの概要」、JPX総研「別紙 2026年10月初回定期入替の結果」参考資料)
JPXはTOPIXの考え方を、次の2つの柱で示しています。
- 市場代表性:日本の株式市場を広く網羅すること
- 機能性:投資対象として実際に運用しやすいこと
「運用しやすさ」が大事なのは、TOPIXに合わせて動いているお金がとても大きいからです。TOPIXを投資対象とするETF・投資信託・年金信託運用などの連動運用資産は、2026年6月末時点で約160兆円とされています。(日本取引所グループ「TOPIXの見直しの概要」)
これだけの資金が指数に合わせて売り買いされるので、売買の少なすぎる銘柄が多く含まれていると、運用する側が困ってしまいます。そこで見直しの第二段階では、全市場区分を対象に、流動性をより重視して定期的に銘柄を入れ替えるルールへ移ることになりました。(日本取引所グループ「TOPIXの見直しの概要」)
TOPIXに入る2つの関門|年間売買代金回転率と浮動株時価総額
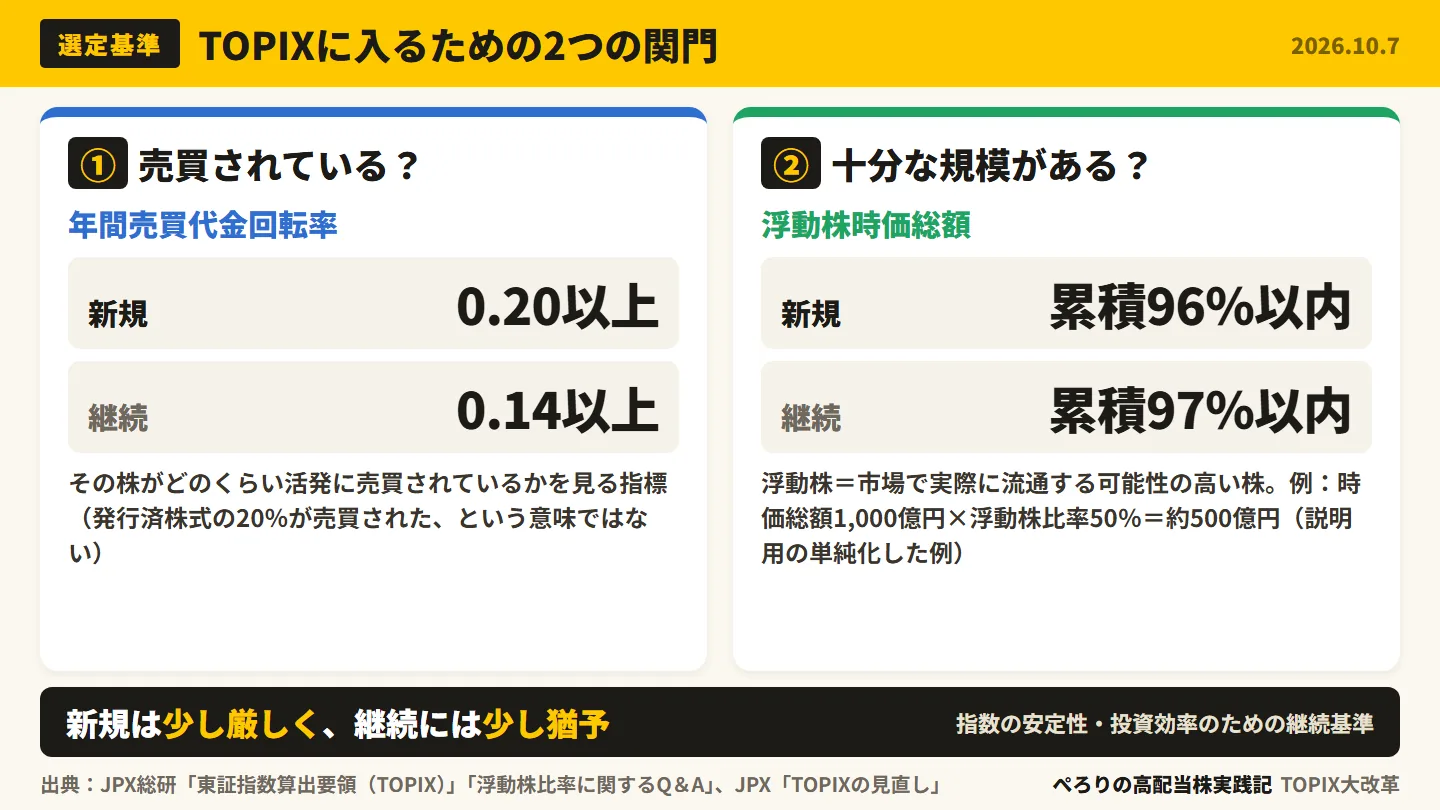
新しいTOPIXに入るための関門は、大きく分けて2つあります。
関門1:年間売買代金回転率
1つ目は年間売買代金回転率です。その株がどのくらい活発に売買されているかを、市場で売買できる株の規模(浮動株時価総額)と比べて見る指標です。
正式な計算方法は次のとおりです。(JPX総研「東証指数算出要領(TOPIX編)」)
- 月ごとに「(日々の売買代金の中央値 × その月の営業日数)÷ 月末の浮動株時価総額」を計算する(=月次の売買代金回転率)
- 定期入替の基準日(8月末)が属する月以前の直近12か月分を合計する(=年間売買代金回転率)
売買代金は東証の売買立会での金額を使い、上場から1年未満の銘柄は、上場後の月数で平均してから12倍に換算します。
ここで間違えやすいのが「0.20」の意味です。発行済み株式の20%が売買された、という意味ではありません。浮動株時価総額に対して、1年間にどれだけ売買されたか(日々の中央値ベース)を表す比率です。細かい計算式まで覚えなくても、「売買の活発さのものさし」ととらえておけば十分だと思います。
関門2:浮動株時価総額
2つ目は浮動株時価総額です。浮動株とは、市場で実際に流通する可能性の高い株のことです。大株主の上位10位や役員が持つ株、自己株式などは、原則として浮動株から除かれます。ただし上位10位の大株主の保有分でも、証券金融会社・決済機関などの名義は例外的に浮動株とみなす扱いがあります。(JPX総研「浮動株比率に関するQ&A」)
説明用の例で考えてみます。時価総額1,000億円の会社で浮動株比率が50%なら、浮動株時価総額は約500億円です。会社全体の大きさではなく、市場で回りうる部分の大きさを見ているわけですね。
新規採用と継続で基準が違う
2つの関門には、TOPIXの構成銘柄でない銘柄に使う「追加基準」と、すでに構成銘柄である銘柄に使う「継続基準」があります。(JPX総研「東証指数算出要領(TOPIX編)」)
| 基準 | 新規採用(追加基準) | 継続(継続基準) |
|---|
| 年間売買代金回転率 | 0.20以上 | 0.14以上 |
| 浮動株時価総額の累積比率 | 上位96%以内 | 上位97%以内 |
入るときは少し厳しく、一度入った銘柄には少し猶予がある設計です。JPX総研は、この継続基準(バッファ・ルール)を指数の安定性や投資効率の観点から設けているとしています。(JPX総研「別紙 2026年10月初回定期入替の結果」参考資料、同「TOPIX等の見直しに関する指数コンサルテーション」2024/6/19)基準に差をつけておくと、ボーダー付近の銘柄が毎年採用と除外を行き来しにくくなる、という効果が考えられます(ここは私の補足です)。
「累積96%」は銘柄数ではない|浮動株時価総額の累積比率
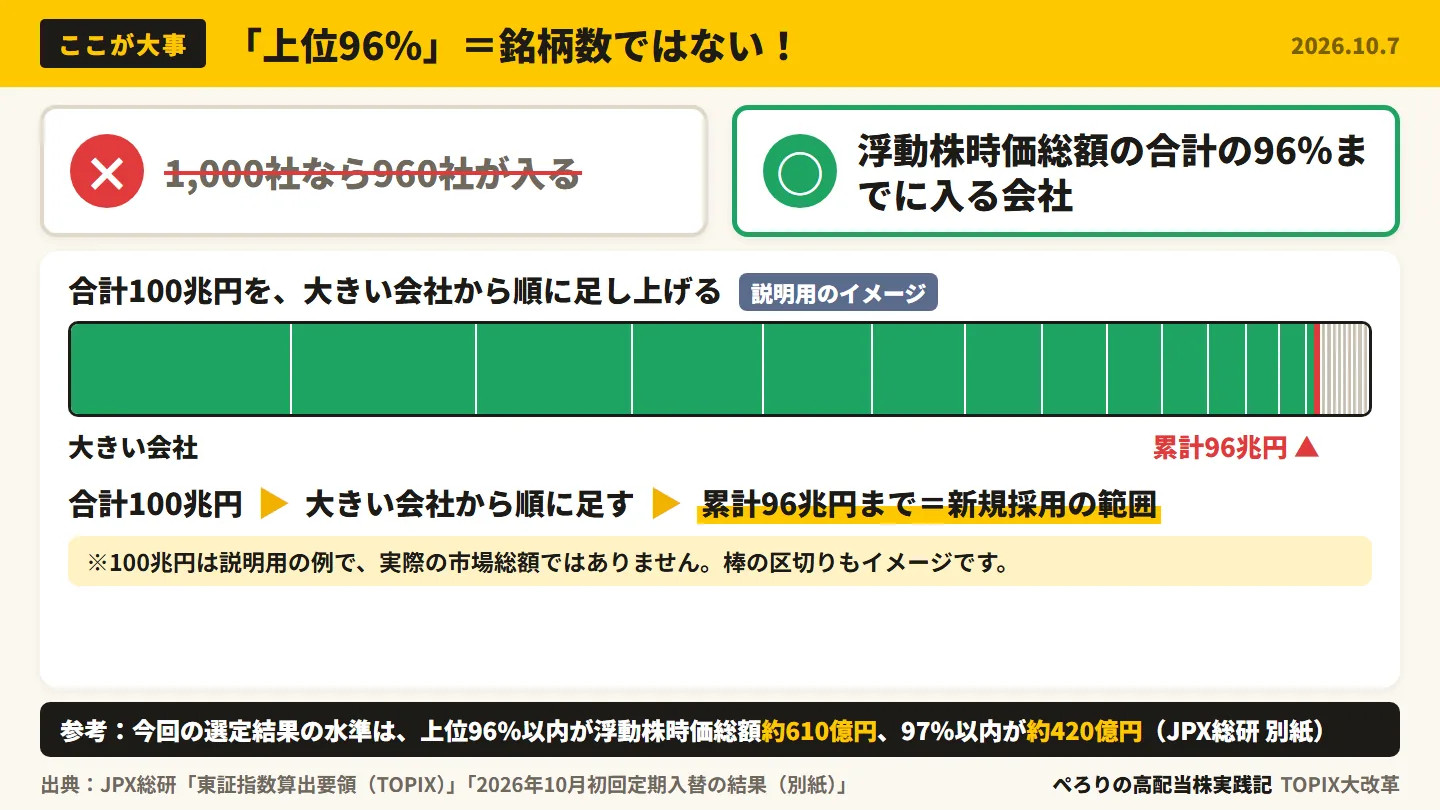
今回の制度でいちばん誤解されやすいのが「上位96%」です。「1,000社あったら960社が入る」という意味だと思いがちですが、96%は銘柄の数ではありません。
実際には、回転率の基準を満たした銘柄を浮動株時価総額の大きい順に並べて足し上げていき、その合計が全体の96%までに入る銘柄が対象になります。(JPX総研「東証指数算出要領(TOPIX編)」)
説明用の数字で考えてみます。対象銘柄の浮動株時価総額の合計を仮に100兆円とすると、大きい銘柄から足していって累計96兆円までが新規採用の範囲です。100兆円は説明のための数字で、実際の市場の合計額ではありません。
日本の株式市場は、時価総額の多くを一部の大企業が占めています。そのため、最後のわずかな割合に小さな会社がたくさん並ぶ形になり、銘柄数で見ると96%よりずっと少なくなるわけです。
実際の線の目安として、JPX総研の資料では、今回の選定結果の水準は上位96%以内が浮動株時価総額約610億円、上位97%以内が約420億円とされています。(JPX総研「別紙 2026年10月初回定期入替の結果」2026/10/7)
TOPIXの選考フロー|上場しているだけでは入れない
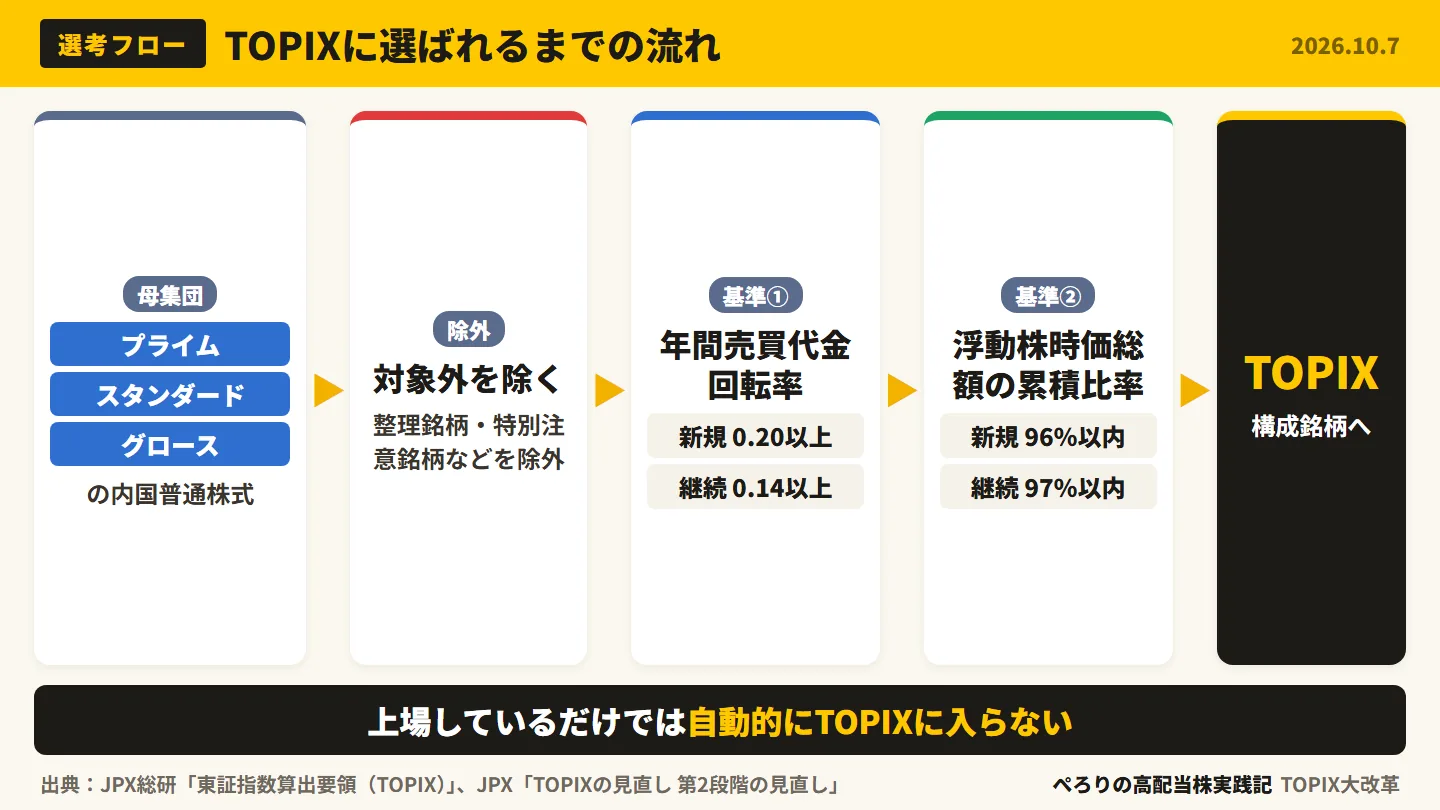
ここまでの関門を、選ばれる流れとして並べるとこうなります。(JPX総研「東証指数算出要領(TOPIX編)」)
- 母集団:プライム・スタンダード・グロースに上場する内国普通株式
- 除外:整理銘柄や特別注意銘柄に指定された銘柄を除く
- 回転率で絞り込み:年間売買代金回転率の基準を満たすか
- 累積比率で絞り込み:3を満たした銘柄の中で、浮動株時価総額の累積比率を見る
ポイントは3と4の順番で、累積96%は回転率をクリアした銘柄だけで計算します。上場しているからといって、自動的にTOPIXに入れるわけではありません。市場区分ではなく、売買の活発さと規模で選ぶ仕組みになったことが、この流れからもよく分かります。
TOPIX新規採用の35銘柄|スタンダード23・グロース12
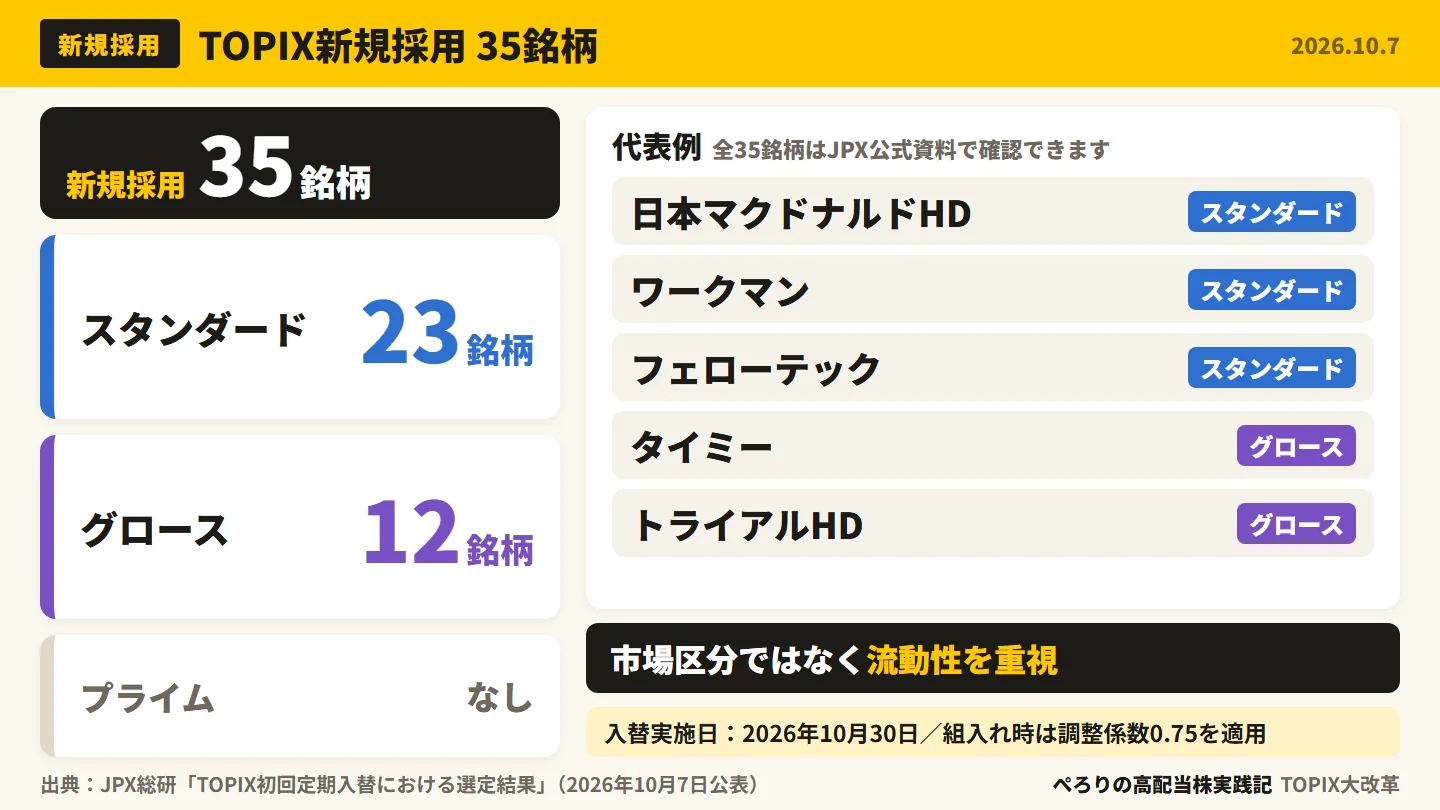
新しくTOPIXに入る35銘柄の内訳は、スタンダード市場が23、グロース市場が12です。プライム市場からの新規採用はありません。(JPX総研「TOPIX初回定期入替における選定結果」2026/10/7)
代表的な銘柄としては、次のような会社が入っています。
| 銘柄 | 市場区分 |
|---|
| 日本マクドナルドホールディングス | スタンダード |
| ワークマン | スタンダード |
| フェローテック | スタンダード |
| タイミー | グロース |
| トライアルホールディングス | グロース |
プライム市場からの新規採用がない理由
「プライムの会社が1つも入っていないのは不思議」と感じるかもしれません。ここは、「すでにTOPIXに入っているかどうか」で使う基準が変わることがポイントです。
- 見直し前のTOPIXは原則としてプライム市場が対象でした(2022年の市場再編時に構成銘柄だった会社のうち、スタンダード・グロースを選んだ銘柄も引き続き含まれていました)。プライム市場への新規上場や市場区分の変更があった銘柄も、原則として翌月末に構成銘柄へ追加されてきました。(JPX総研「別紙 2026年10月初回定期入替の結果」、同「東証指数算出要領(TOPIX編)」)
- そのため、プライム市場の銘柄はすでに構成銘柄であるものが中心で、今回は継続基準(0.14・97%)で判定されています。
- 継続基準を満たせばそのまま残り、満たさなければ「新規採用」ではなく「移行措置」のほうに入ります。プライムの572銘柄が移行措置になっているのはこのためです。移行措置のうち残りの111銘柄(スタンダード110・グロース1)は、見直し前から構成銘柄だったスタンダード・グロースの銘柄です。
- 一方、追加基準(0.20・96%)が使われるのは構成銘柄でない銘柄で、今回の新規35銘柄はすべてスタンダード・グロースの銘柄でした。
なお、JPXの資料が「プライムからの新規採用がない理由」そのものを説明しているわけではありません。上はルールと選定結果から私が整理したものです。
スタンダードやグロースの銘柄も新たにTOPIXに採用されるようになったのが、今回のいちばんの変化です。35銘柄の全リストは、JPX総研の公式資料で確認できます。
入替の実施日は2026年10月30日です。ただし、新規採用の銘柄も最初から満額で入るわけではありません。2026年10月末の組み入れでは、浮動株比率に調整係数0.75を掛けた形で組み入れられます。(JPX総研「東証指数算出要領(TOPIX編)」)入るときも出るときも、段階を踏む設計になっているわけですね。
移行措置683銘柄と移行係数|8段階でウエイトを下げる仕組み
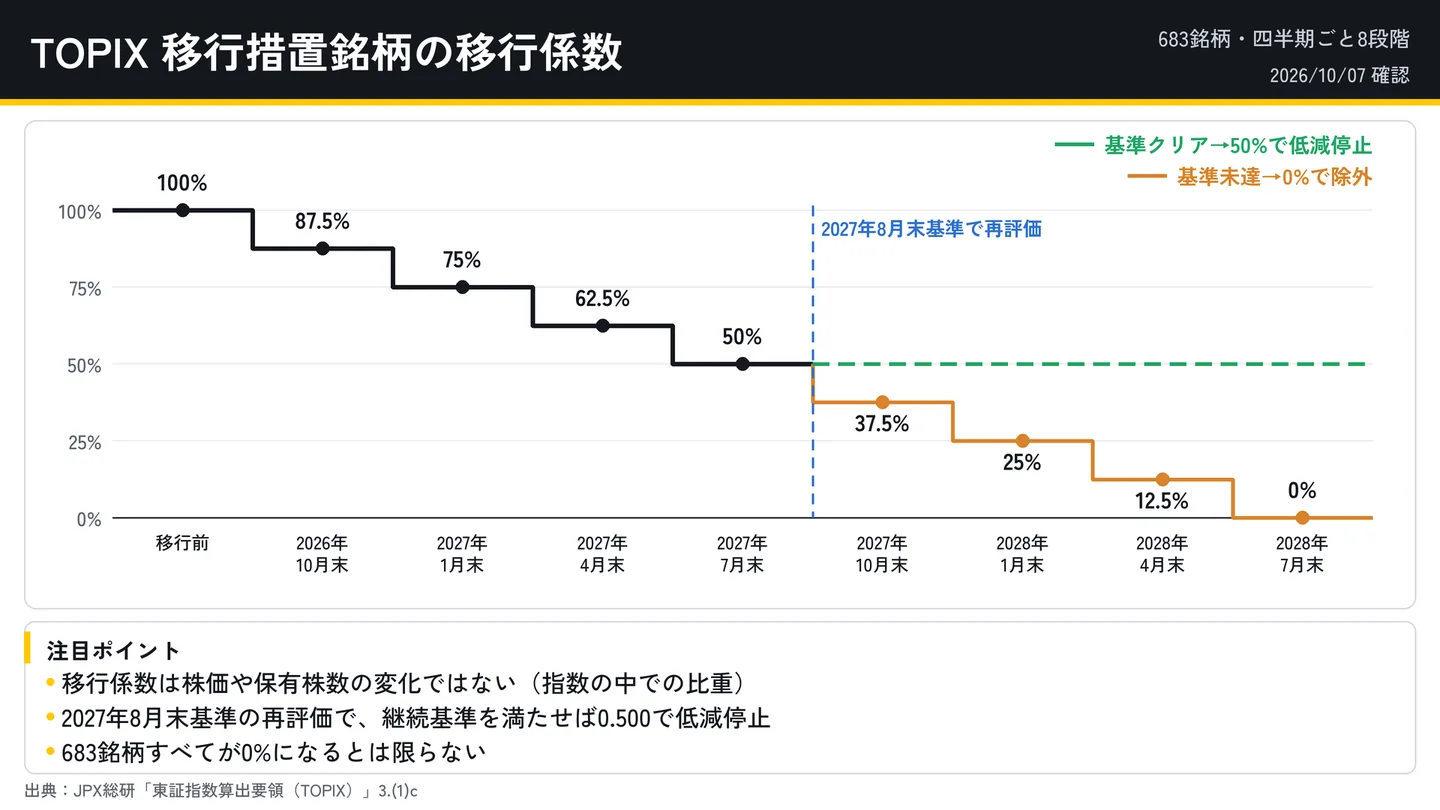
いよいよ本題の683銘柄です。683銘柄は、今回の継続基準を満たさなかった移行措置銘柄で、そのうち572銘柄はプライム市場の銘柄です。プライムに上場していても、TOPIXに残れるとは限らないということですね。(JPX総研「TOPIX初回定期入替における選定結果」2026/10/7)
とはいえ、2026年10月末の構成銘柄は1,669銘柄で、この683銘柄もまだ含まれています。移行措置銘柄は、2026年10月末から2028年7月末まで、四半期ごとに8段階でウエイトを下げていきます。(JPX総研「東証指数算出要領(TOPIX編)」)
移行係数とは
ここで出てくるのが移行係数です。TOPIXの計算でその銘柄を扱う割合を、段階的に減らすための係数で、正式にはTOPIXの計算に使う浮動株比率にこの係数を掛けます。(JPX総研「東証指数算出要領(TOPIX編)」)
ここは誤解しやすいポイント
移行係数が0.875になっても、株価が87.5%になるわけではありません。持っている株の数が減るわけでもありません。あくまでTOPIXの中での比重(ウエイト)を小さくするための数字です。
移行係数のスケジュール
移行係数は、四半期ごとに同じ幅で下がっていきます。(JPX総研「東証指数算出要領(TOPIX編)」)
| 時期 | 移行係数 |
|---|
| 移行前 | 1.000 |
| 2026年10月末(1回目) | 0.875 |
| 2027年1月末(2回目) | 0.750 |
| 2027年4月末(3回目) | 0.625 |
| 2027年7月末(4回目) | 0.500 |
| 2027年10月末(5回目) | 0.375 |
| 2028年1月末(6回目) | 0.250 |
| 2028年4月末(7回目) | 0.125 |
| 2028年7月末(8回目) | 0(構成銘柄から除外) |
最後の2028年7月末に0となったところで、はじめて構成銘柄から除外されます。ただし、次の章で説明する2027年の再評価によって、途中で低減が止まる可能性があります。
説明用の例:対象額を1,000億円とすると
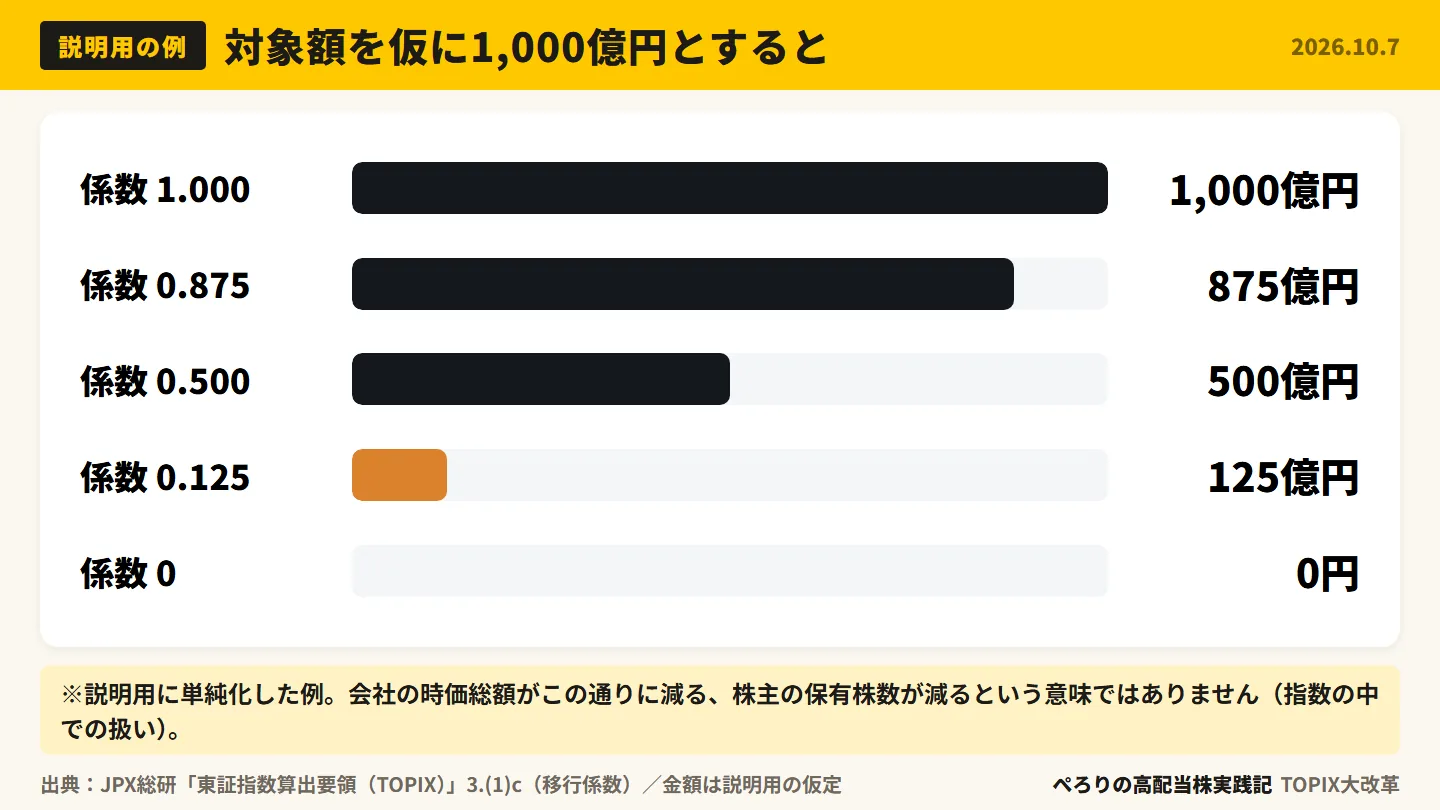
イメージをつかむために、TOPIX計算上の対象額を仮に1,000億円としてみます(実在の銘柄の数字ではありません)。
| 移行係数 | TOPIX計算上の対象額(説明用) |
|---|
| 1.000 | 1,000億円 |
| 0.875 | 875億円 |
| 0.500 | 500億円 |
| 0.125 | 125億円 |
| 0 | 0円 |
TOPIXの中での扱いが段階的に小さくなっていく様子が分かると思います。ただし、これは会社の時価総額がこの通りに減るという意味ではありませんし、株主の持ち株が減るわけでもありません。あくまで指数の中での扱いの話です。
2027年の再評価|継続基準を満たせば0.500で低減停止
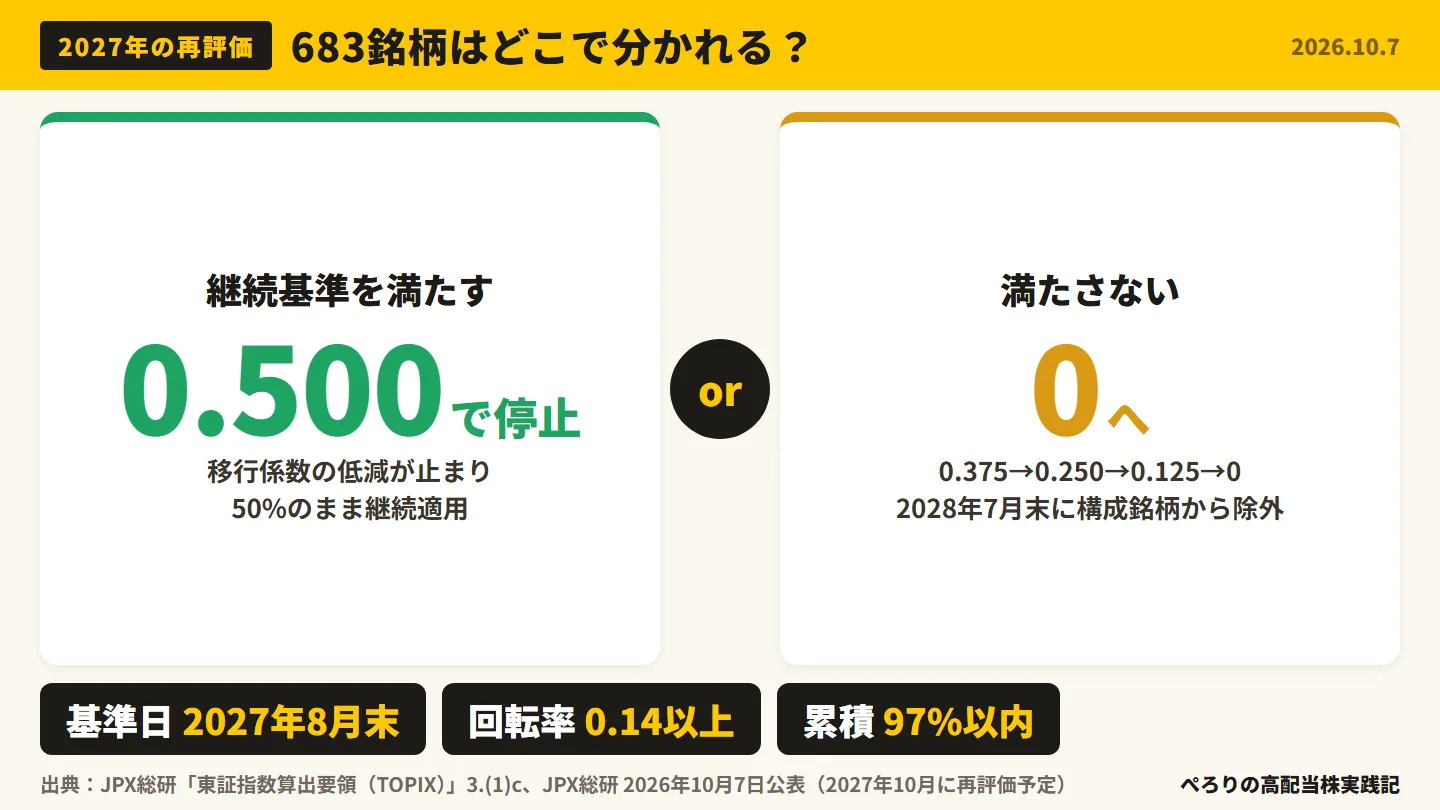
では、683銘柄は最後には全部0になってしまうのでしょうか。答えは「そうとは限らない」です。2027年に、いわば残留判定にあたる再評価があります。
- 判定の基準日:2027年8月末(8月最終営業日)
- 基準:継続基準と同じ(年間売買代金回転率0.14以上、かつ浮動株時価総額の累積比率で上位97%以内)
- 反映:JPX総研は2027年10月に再評価を行う予定としており、結果は2027年10月末の移行係数に反映されます
(JPX総研「東証指数算出要領(TOPIX編)」、同「TOPIX等の株価指数における構成銘柄の定期入替等について」2026/10/7)
| 再評価(継続基準) | その後の移行係数 |
|---|
| 満たす | 2027年10月末の引き下げ(0.375)を受けず、4回目の0.500が続く(低減停止) |
| 満たさない | 0.375→0.250→0.125→0と下がり、2028年7月末に構成銘柄から除外 |
上の移行係数チャートでも、50%の地点で道が2つに分かれていますね。なお、もともと調整係数(0.75)が掛かっている銘柄は、再評価で残っても調整係数は解除されません。(JPX総研「東証指数算出要領(TOPIX編)」)
移行完了時のTOPIXは「986銘柄+再評価基準充足銘柄」
JPX総研の別紙では、移行が完了する2028年7月末時点のTOPIXの銘柄数を「986銘柄+再評価基準充足銘柄」と示しています。(JPX総研「別紙 2026年10月初回定期入替の結果」2026/10/7)
- 986銘柄:2026年10月30日時点の構成銘柄のうち、移行措置の対象ではない銘柄です(1,669−683=986。今回の新規採用35銘柄を含みます)。
- 再評価基準充足銘柄:683銘柄のうち、2027年の再評価で継続基準を満たした銘柄です。何銘柄になるかは、2027年の判定まで決まりません。
つまり、683銘柄すべてが0になるとは言えないわけです。また、この銘柄数は2026年10月7日時点で判明している追加・除外を反映したもので、今後の新規上場や上場廃止などでも変わります。どの銘柄が残るのかは、2027年の再評価を待つ必要があります。
高配当株投資家はTOPIX入替をどう見る?
最後に、高配当株を持っている立場として、このニュースをどう受け止めればいいのかを考えてみます。ここからは事実の説明ではなく、私なりの整理です。
TOPIXの物差しと、高配当株の物差しは違う
ここまで見てきたとおり、TOPIXが重視しているのは売買の活発さと浮動株時価総額です。一方で、長期の高配当株投資で大事にしたいのは、利益・キャッシュフロー・財務・配当の継続性といった会社の中身です。
つまり、TOPIXの基準に届かなかったことは、業績が悪いことと同じではありません。見ている物差しが、そもそも違うのです。
指数全体の配当利回りはほぼ変わらない試算
高配当株投資家として気になるのが、指数全体の配当利回りです。JPX総研の別紙では、TOPIXの配当利回り(加重)は定期入替前が1.85%、移行完了時が1.83%(−0.02ポイント)と試算されています。(JPX総研「別紙 2026年10月初回定期入替の結果」2026/10/7)
この試算の条件は次のとおりです。
- 配当金は2026年6月期までの決算短信ベース、時価総額は2026年8月最終営業日時点
- 配当利回り(加重)=Σ(配当金総額×浮動株比率)÷Σ(時価総額×浮動株比率)
- 「定期入替前」は2026年8月末、「移行完了時」は2028年7月末(移行措置銘柄を除いた構成)を指す
あくまで指数全体の平均の試算で、個別銘柄の配当利回りや将来の配当を示すものではありません。また、再評価で残る銘柄は含まれていない前提の数字です。
ただし、需給の影響は別に考える
とはいえ、TOPIXに連動するお金の動き、つまり需給は別に考えておく必要があります。ウエイトが下がる場面では、連動運用による売りが出る可能性もあります。ただ、実際に株価にどの程度の影響が出るかは、銘柄や相場の状況によって変わり、前もって分かるものではありません。
私は、需給の影響と企業の価値は分けて見るのが大切だと考えています。「移行措置銘柄だから買い」「移行措置銘柄だから売り」と決めつけるのは避けたいところです。
自分の保有株が一覧に入っているか確かめる方法
保有株が今回の入替にどう関わるかは、JPX総研の公式PDF「TOPIX初回定期入替における選定結果(2026年10月30日実施)及び構成銘柄一覧」で確認できます。
- 上のリンクからPDFを開きます(全51ページ)。
- PCなら Ctrl+F(Macは ⌘+F)、スマホならPDFビューアの検索機能を使います。
- 保有株の銘柄コード(4桁の数字、または英字を含む4文字)で検索します。PDFは銘柄コード順に並んでいて、文字として検索できます。
- 見つかった場所が、どの見出しの下かを確認します。
- (1)新規追加銘柄:今回新しく採用された35銘柄
- (2)移行措置銘柄:段階的にウエイトが下がる683銘柄
- (3)構成銘柄(2026年10月30日時点):入替後の1,669銘柄
移行措置銘柄は(3)の構成銘柄一覧にも含まれているので、同じコードが2か所で見つかることがあります。(2)で見つかれば移行措置、(2)になく(3)だけにあれば継続(または(1)に載っていれば新規採用)と読めます。どこにも見つからなければ、2026年10月30日時点のTOPIX構成銘柄ではありません。
もし保有銘柄が移行措置の一覧に入っていても、慌てて動くより、業績や配当方針を確かめ直すきっかけにするのがよいと思います。指数の話と会社の中身の話を分けて考える、というのが今回いちばん伝えたいことです。
まとめ|TOPIX大改革4つのポイント
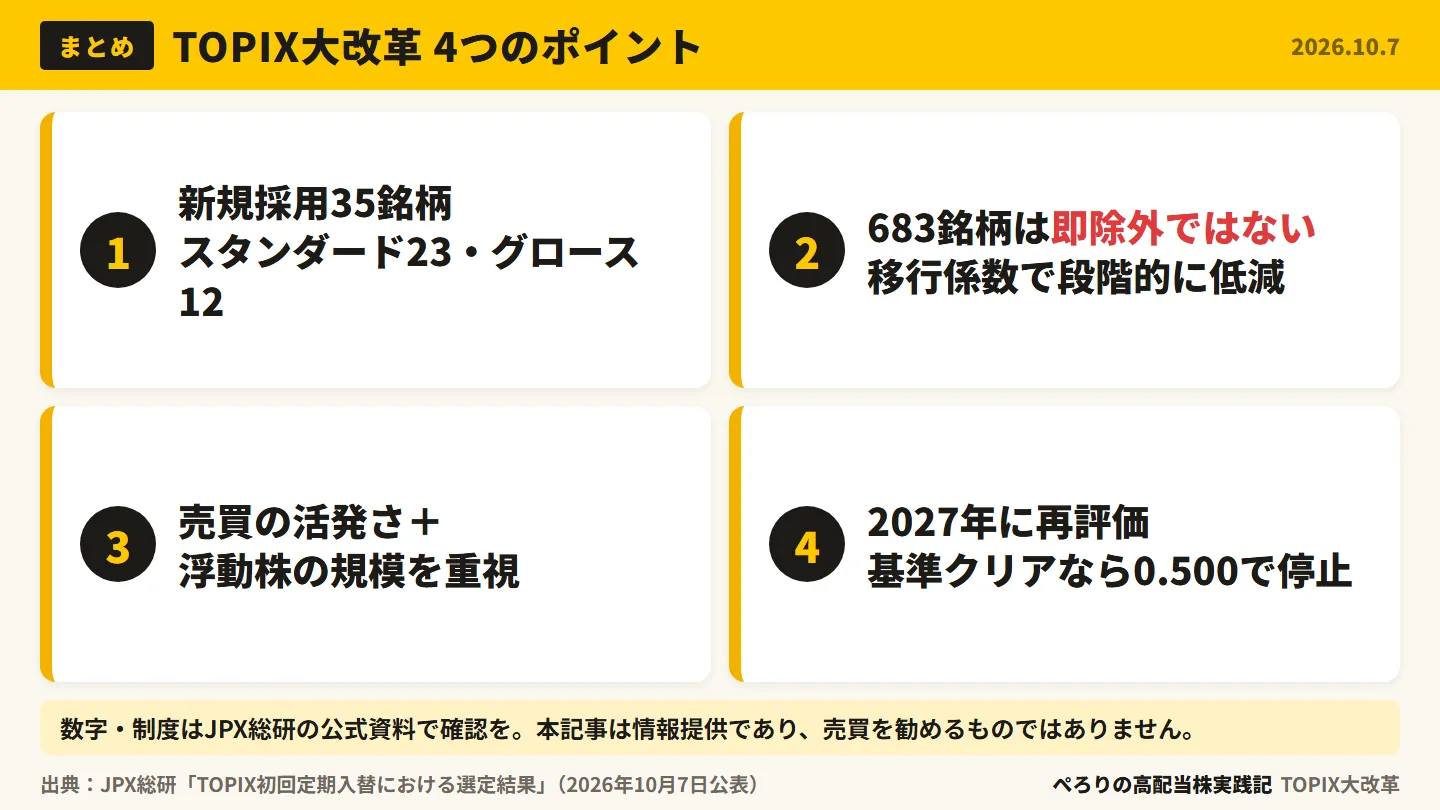
TOPIX大改革 4つのポイント
- 新規採用は35銘柄です。スタンダード23・グロース12から選ばれ、入替は2026年10月30日です。
- 683銘柄は即除外ではありません。移行係数で2028年7月末まで8段階にウエイトが下がります。
- 選定では売買の活発さ(回転率)と浮動株時価総額(累積比率)を重視します。96%は銘柄数ではなく金額の割合です。
- 2027年8月末基準の再評価があり、継続基準を満たせば移行係数0.500で低減が止まります。移行完了時は「986銘柄+再評価基準充足銘柄」です。
「683銘柄が除外候補」という見出しだけを見ると不安になりますが、仕組みを知ると、時間をかけて段階的に進む見直しだということが分かります。数字や制度の詳細は、下の参考資料に挙げたJPX総研・日本取引所グループの公式資料でもぜひ確認してみてください。
あわせて読みたい
※本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。制度の内容や数値は2026年10月7日時点の公表資料にもとづいており、今後変更される可能性があります。
出典・参考
この記事の前提
本記事は、筆者が実際に行っている高配当株投資、配当金管理、株主優待利用の記録をもとに作成しています。記事内の数値や見解は、公開日または最終更新日時点の情報です。
出典・確認日
配当金や保有状況は、証券口座の入金履歴、資産管理シート、企業IR・公式資料などを確認して整理しています。確認日:2026年10月11日
投資助言ではありません
本記事は特定の銘柄の購入・売却を推奨するものではありません。投資判断は、ご自身のリスク許容度や資産状況を踏まえて行ってください。
運営者や情報の扱い方については、運営者情報、編集方針・情報の出典、プライバシーポリシー、お問い合わせをご確認ください。
投資ニュース解説
TOPIX定期入替で683銘柄が移行措置|即除外ではない理由を解説
こんにちは、「ぺろりの高配当株実践記」のぺろりです。今回はいつもの配当実績とは別の特別編として、TOPIX(東証株価指数)の大きな見直しを取り上げます。
2026年10月7日、JPX総研がTOPIXの初回定期入替の結果を公表しました。「683銘柄がTOPIXから除外候補に」という数字だけを見るとドキッとしますが、資料を読むと10月末に一斉に外れるという話ではありません。この記事では、JPX総研の公式資料をもとに、回転率0.20・累積96%・移行係数という3つのキーワードを順番に整理します。最後に、高配当株を持っている立場でこのニュースをどう受け止めるか、自分の保有株が一覧に入っているかを確かめる方法もまとめました。
この記事のまとめ
動画解説はこちら↓
TOPIX初回定期入替の結果|683銘柄は「一斉除外」ではない
まずは今回の発表の要点です。2026年10月7日、JPX総研はTOPIXの初回定期入替の結果を公表しました。(JPX総研 2026/10/7)
ここで大事なのは、「移行措置」は即除外ではないという点です。移行措置とは、すぐに外すのではなく、TOPIXの中での扱いを少しずつ小さくしていく仕組みのことです。ですから「683銘柄の除外決定」と言い切るのは言いすぎで、10月末に683銘柄が一斉にTOPIXから消えるわけではありません。
そのうえで、ニュースを読み解くカギになるのが次の3つです。
順番に見ていきましょう。
なぜTOPIXを見直すのか|2022年の市場再編と連動資産約160兆円
そもそも、なぜTOPIXを変えるのでしょうか。
以前のTOPIXは、旧東証一部の銘柄で構成されていました。2022年4月に東証の市場区分がプライム・スタンダード・グロースの3つに再編され、このときにTOPIXと市場区分の結びつきも切り離されました。(日本取引所グループ「TOPIXの見直しの概要」、JPX総研「別紙 2026年10月初回定期入替の結果」参考資料)
JPXはTOPIXの考え方を、次の2つの柱で示しています。
「運用しやすさ」が大事なのは、TOPIXに合わせて動いているお金がとても大きいからです。TOPIXを投資対象とするETF・投資信託・年金信託運用などの連動運用資産は、2026年6月末時点で約160兆円とされています。(日本取引所グループ「TOPIXの見直しの概要」)
これだけの資金が指数に合わせて売り買いされるので、売買の少なすぎる銘柄が多く含まれていると、運用する側が困ってしまいます。そこで見直しの第二段階では、全市場区分を対象に、流動性をより重視して定期的に銘柄を入れ替えるルールへ移ることになりました。(日本取引所グループ「TOPIXの見直しの概要」)
TOPIXに入る2つの関門|年間売買代金回転率と浮動株時価総額
新しいTOPIXに入るための関門は、大きく分けて2つあります。
関門1:年間売買代金回転率
1つ目は年間売買代金回転率です。その株がどのくらい活発に売買されているかを、市場で売買できる株の規模(浮動株時価総額)と比べて見る指標です。
正式な計算方法は次のとおりです。(JPX総研「東証指数算出要領(TOPIX編)」)
売買代金は東証の売買立会での金額を使い、上場から1年未満の銘柄は、上場後の月数で平均してから12倍に換算します。
ここで間違えやすいのが「0.20」の意味です。発行済み株式の20%が売買された、という意味ではありません。浮動株時価総額に対して、1年間にどれだけ売買されたか(日々の中央値ベース)を表す比率です。細かい計算式まで覚えなくても、「売買の活発さのものさし」ととらえておけば十分だと思います。
関門2:浮動株時価総額
2つ目は浮動株時価総額です。浮動株とは、市場で実際に流通する可能性の高い株のことです。大株主の上位10位や役員が持つ株、自己株式などは、原則として浮動株から除かれます。ただし上位10位の大株主の保有分でも、証券金融会社・決済機関などの名義は例外的に浮動株とみなす扱いがあります。(JPX総研「浮動株比率に関するQ&A」)
説明用の例で考えてみます。時価総額1,000億円の会社で浮動株比率が50%なら、浮動株時価総額は約500億円です。会社全体の大きさではなく、市場で回りうる部分の大きさを見ているわけですね。
新規採用と継続で基準が違う
2つの関門には、TOPIXの構成銘柄でない銘柄に使う「追加基準」と、すでに構成銘柄である銘柄に使う「継続基準」があります。(JPX総研「東証指数算出要領(TOPIX編)」)
入るときは少し厳しく、一度入った銘柄には少し猶予がある設計です。JPX総研は、この継続基準(バッファ・ルール)を指数の安定性や投資効率の観点から設けているとしています。(JPX総研「別紙 2026年10月初回定期入替の結果」参考資料、同「TOPIX等の見直しに関する指数コンサルテーション」2024/6/19)基準に差をつけておくと、ボーダー付近の銘柄が毎年採用と除外を行き来しにくくなる、という効果が考えられます(ここは私の補足です)。
「累積96%」は銘柄数ではない|浮動株時価総額の累積比率
今回の制度でいちばん誤解されやすいのが「上位96%」です。「1,000社あったら960社が入る」という意味だと思いがちですが、96%は銘柄の数ではありません。
実際には、回転率の基準を満たした銘柄を浮動株時価総額の大きい順に並べて足し上げていき、その合計が全体の96%までに入る銘柄が対象になります。(JPX総研「東証指数算出要領(TOPIX編)」)
説明用の数字で考えてみます。対象銘柄の浮動株時価総額の合計を仮に100兆円とすると、大きい銘柄から足していって累計96兆円までが新規採用の範囲です。100兆円は説明のための数字で、実際の市場の合計額ではありません。
日本の株式市場は、時価総額の多くを一部の大企業が占めています。そのため、最後のわずかな割合に小さな会社がたくさん並ぶ形になり、銘柄数で見ると96%よりずっと少なくなるわけです。
実際の線の目安として、JPX総研の資料では、今回の選定結果の水準は上位96%以内が浮動株時価総額約610億円、上位97%以内が約420億円とされています。(JPX総研「別紙 2026年10月初回定期入替の結果」2026/10/7)
TOPIXの選考フロー|上場しているだけでは入れない
ここまでの関門を、選ばれる流れとして並べるとこうなります。(JPX総研「東証指数算出要領(TOPIX編)」)
ポイントは3と4の順番で、累積96%は回転率をクリアした銘柄だけで計算します。上場しているからといって、自動的にTOPIXに入れるわけではありません。市場区分ではなく、売買の活発さと規模で選ぶ仕組みになったことが、この流れからもよく分かります。
TOPIX新規採用の35銘柄|スタンダード23・グロース12
新しくTOPIXに入る35銘柄の内訳は、スタンダード市場が23、グロース市場が12です。プライム市場からの新規採用はありません。(JPX総研「TOPIX初回定期入替における選定結果」2026/10/7)
代表的な銘柄としては、次のような会社が入っています。
プライム市場からの新規採用がない理由
「プライムの会社が1つも入っていないのは不思議」と感じるかもしれません。ここは、「すでにTOPIXに入っているかどうか」で使う基準が変わることがポイントです。
なお、JPXの資料が「プライムからの新規採用がない理由」そのものを説明しているわけではありません。上はルールと選定結果から私が整理したものです。
スタンダードやグロースの銘柄も新たにTOPIXに採用されるようになったのが、今回のいちばんの変化です。35銘柄の全リストは、JPX総研の公式資料で確認できます。
入替の実施日は2026年10月30日です。ただし、新規採用の銘柄も最初から満額で入るわけではありません。2026年10月末の組み入れでは、浮動株比率に調整係数0.75を掛けた形で組み入れられます。(JPX総研「東証指数算出要領(TOPIX編)」)入るときも出るときも、段階を踏む設計になっているわけですね。
移行措置683銘柄と移行係数|8段階でウエイトを下げる仕組み
いよいよ本題の683銘柄です。683銘柄は、今回の継続基準を満たさなかった移行措置銘柄で、そのうち572銘柄はプライム市場の銘柄です。プライムに上場していても、TOPIXに残れるとは限らないということですね。(JPX総研「TOPIX初回定期入替における選定結果」2026/10/7)
とはいえ、2026年10月末の構成銘柄は1,669銘柄で、この683銘柄もまだ含まれています。移行措置銘柄は、2026年10月末から2028年7月末まで、四半期ごとに8段階でウエイトを下げていきます。(JPX総研「東証指数算出要領(TOPIX編)」)
移行係数とは
ここで出てくるのが移行係数です。TOPIXの計算でその銘柄を扱う割合を、段階的に減らすための係数で、正式にはTOPIXの計算に使う浮動株比率にこの係数を掛けます。(JPX総研「東証指数算出要領(TOPIX編)」)
ここは誤解しやすいポイント
移行係数が0.875になっても、株価が87.5%になるわけではありません。持っている株の数が減るわけでもありません。あくまでTOPIXの中での比重(ウエイト)を小さくするための数字です。
移行係数のスケジュール
移行係数は、四半期ごとに同じ幅で下がっていきます。(JPX総研「東証指数算出要領(TOPIX編)」)
最後の2028年7月末に0となったところで、はじめて構成銘柄から除外されます。ただし、次の章で説明する2027年の再評価によって、途中で低減が止まる可能性があります。
説明用の例:対象額を1,000億円とすると
イメージをつかむために、TOPIX計算上の対象額を仮に1,000億円としてみます(実在の銘柄の数字ではありません)。
TOPIXの中での扱いが段階的に小さくなっていく様子が分かると思います。ただし、これは会社の時価総額がこの通りに減るという意味ではありませんし、株主の持ち株が減るわけでもありません。あくまで指数の中での扱いの話です。
2027年の再評価|継続基準を満たせば0.500で低減停止
では、683銘柄は最後には全部0になってしまうのでしょうか。答えは「そうとは限らない」です。2027年に、いわば残留判定にあたる再評価があります。
(JPX総研「東証指数算出要領(TOPIX編)」、同「TOPIX等の株価指数における構成銘柄の定期入替等について」2026/10/7)
上の移行係数チャートでも、50%の地点で道が2つに分かれていますね。なお、もともと調整係数(0.75)が掛かっている銘柄は、再評価で残っても調整係数は解除されません。(JPX総研「東証指数算出要領(TOPIX編)」)
移行完了時のTOPIXは「986銘柄+再評価基準充足銘柄」
JPX総研の別紙では、移行が完了する2028年7月末時点のTOPIXの銘柄数を「986銘柄+再評価基準充足銘柄」と示しています。(JPX総研「別紙 2026年10月初回定期入替の結果」2026/10/7)
つまり、683銘柄すべてが0になるとは言えないわけです。また、この銘柄数は2026年10月7日時点で判明している追加・除外を反映したもので、今後の新規上場や上場廃止などでも変わります。どの銘柄が残るのかは、2027年の再評価を待つ必要があります。
高配当株投資家はTOPIX入替をどう見る?
最後に、高配当株を持っている立場として、このニュースをどう受け止めればいいのかを考えてみます。ここからは事実の説明ではなく、私なりの整理です。
TOPIXの物差しと、高配当株の物差しは違う
ここまで見てきたとおり、TOPIXが重視しているのは売買の活発さと浮動株時価総額です。一方で、長期の高配当株投資で大事にしたいのは、利益・キャッシュフロー・財務・配当の継続性といった会社の中身です。
つまり、TOPIXの基準に届かなかったことは、業績が悪いことと同じではありません。見ている物差しが、そもそも違うのです。
指数全体の配当利回りはほぼ変わらない試算
高配当株投資家として気になるのが、指数全体の配当利回りです。JPX総研の別紙では、TOPIXの配当利回り(加重)は定期入替前が1.85%、移行完了時が1.83%(−0.02ポイント)と試算されています。(JPX総研「別紙 2026年10月初回定期入替の結果」2026/10/7)
この試算の条件は次のとおりです。
あくまで指数全体の平均の試算で、個別銘柄の配当利回りや将来の配当を示すものではありません。また、再評価で残る銘柄は含まれていない前提の数字です。
ただし、需給の影響は別に考える
とはいえ、TOPIXに連動するお金の動き、つまり需給は別に考えておく必要があります。ウエイトが下がる場面では、連動運用による売りが出る可能性もあります。ただ、実際に株価にどの程度の影響が出るかは、銘柄や相場の状況によって変わり、前もって分かるものではありません。
私は、需給の影響と企業の価値は分けて見るのが大切だと考えています。「移行措置銘柄だから買い」「移行措置銘柄だから売り」と決めつけるのは避けたいところです。
自分の保有株が一覧に入っているか確かめる方法
保有株が今回の入替にどう関わるかは、JPX総研の公式PDF「TOPIX初回定期入替における選定結果(2026年10月30日実施)及び構成銘柄一覧」で確認できます。
移行措置銘柄は(3)の構成銘柄一覧にも含まれているので、同じコードが2か所で見つかることがあります。(2)で見つかれば移行措置、(2)になく(3)だけにあれば継続(または(1)に載っていれば新規採用)と読めます。どこにも見つからなければ、2026年10月30日時点のTOPIX構成銘柄ではありません。
もし保有銘柄が移行措置の一覧に入っていても、慌てて動くより、業績や配当方針を確かめ直すきっかけにするのがよいと思います。指数の話と会社の中身の話を分けて考える、というのが今回いちばん伝えたいことです。
まとめ|TOPIX大改革4つのポイント
TOPIX大改革 4つのポイント
「683銘柄が除外候補」という見出しだけを見ると不安になりますが、仕組みを知ると、時間をかけて段階的に進む見直しだということが分かります。数字や制度の詳細は、下の参考資料に挙げたJPX総研・日本取引所グループの公式資料でもぜひ確認してみてください。
あわせて読みたい
※本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。制度の内容や数値は2026年10月7日時点の公表資料にもとづいており、今後変更される可能性があります。
出典・参考
この記事の前提
本記事は、筆者が実際に行っている高配当株投資、配当金管理、株主優待利用の記録をもとに作成しています。記事内の数値や見解は、公開日または最終更新日時点の情報です。
出典・確認日
配当金や保有状況は、証券口座の入金履歴、資産管理シート、企業IR・公式資料などを確認して整理しています。確認日:2026年10月11日
投資助言ではありません
本記事は特定の銘柄の購入・売却を推奨するものではありません。投資判断は、ご自身のリスク許容度や資産状況を踏まえて行ってください。
運営者や情報の扱い方については、運営者情報、編集方針・情報の出典、プライバシーポリシー、お問い合わせをご確認ください。
ぺろり
地方在住の35歳会社員。妻と子どもの3人家族、住宅ローンあり、車2台必須の家計で高配当株投資を継続中。2025年の税引後年間配当は790,742円、2021年から2026年6月までの税引後受取配当は累計3,210,166円です。SBI証券・楽天証券の実入金データをもとに、毎月の配当実績、株主優待、配当管理アプリ、新NISAを実体験ベースで記録しています。
-投資ニュース解説
-TOPIX, 投資ニュース解説, 株価指数, 高配当株